「資産3,000万円を目指したいけど、何から始めればいい?」
「毎月いくら投資すればいい?」
「普通の会社員でも、本当に資産3,000万円を目指せる?」
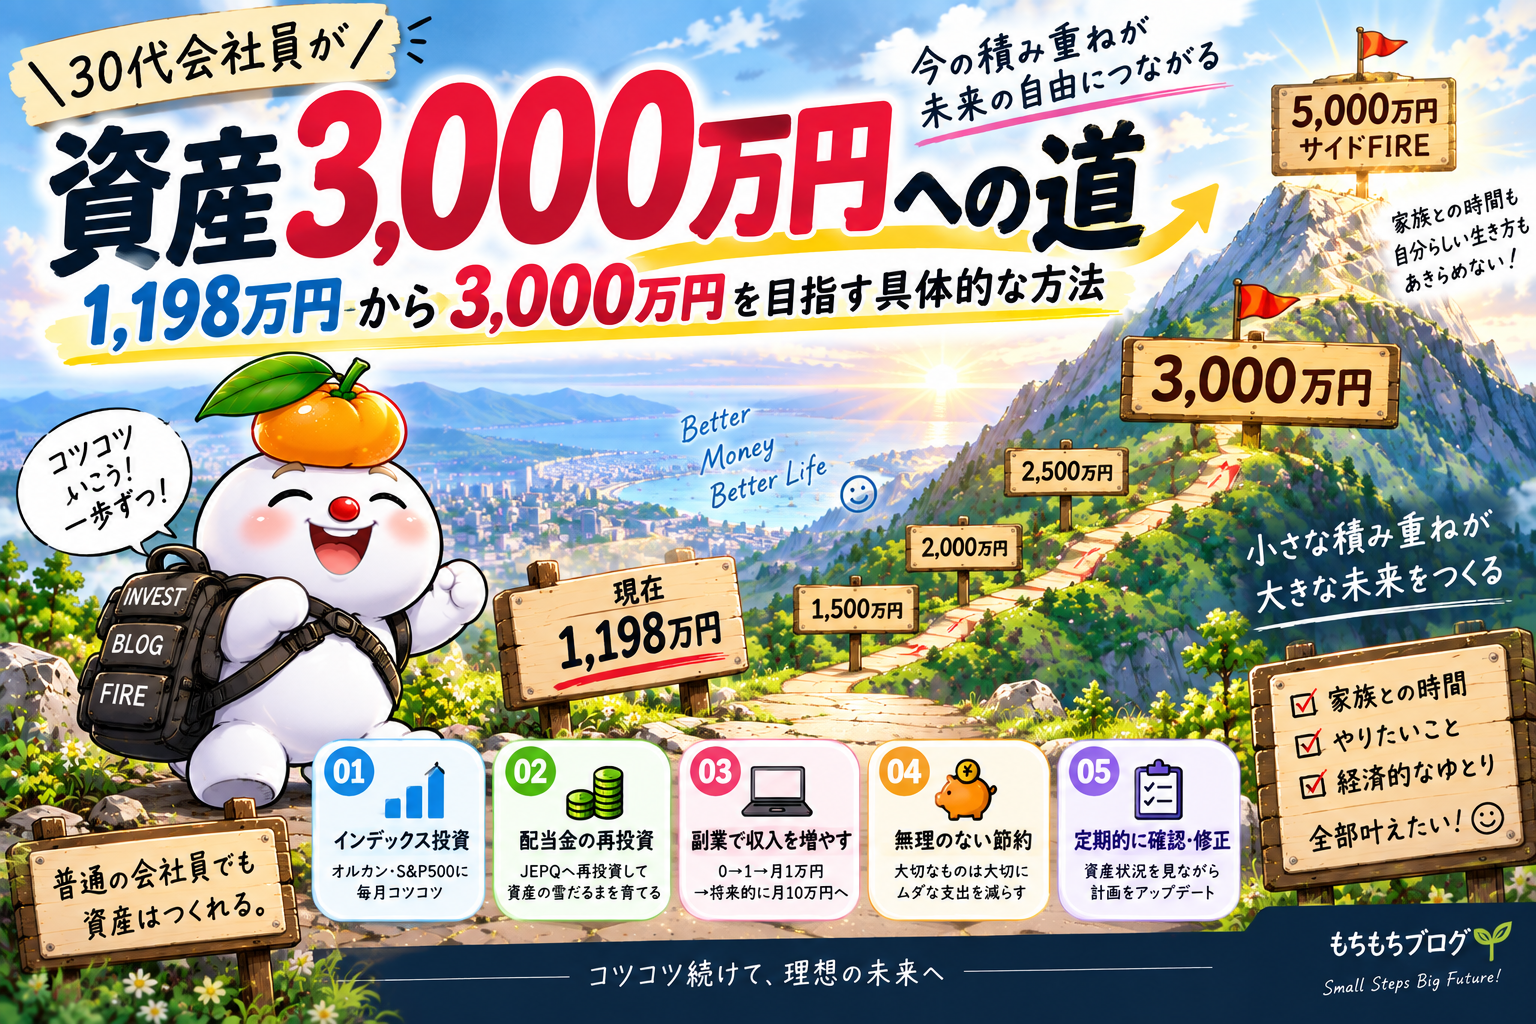
そんな疑問を持っている方に向けて、この記事では私自身が1,198万円まで資産を築いてきた経験をもとに、これから3,000万円を目指すための具体的な計画をまとめます。
こんにちは、もちもちです。
私は30代の普通の会社員。
投資のプロでもなければ、特別に高収入な会社員でもありません。
そんな私が資産形成を続け、2026年9月時点で総資産は約1,198万円になりました。
そして、ここから目指すのが資産3,000万円です。
ただし、3,000万円が最終目標ではありません。
私が最終的に目指しているのは5,000万円。
では、なぜ最初から5,000万円を目指さないのか。
そして、1,198万円から3,000万円まで、具体的にどうやって資産を増やしていくのか。
この記事では、現在の資産状況と、これから私が実践していく資産形成のロードマップを公開します。
この記事の結論
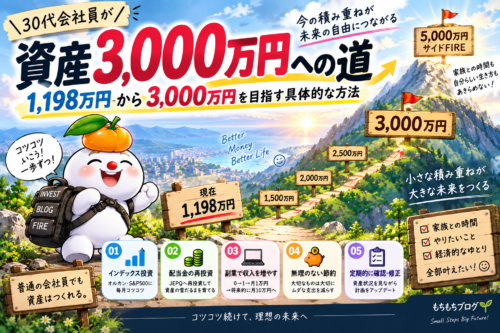
私が3,000万円を目指すために実践するのは、次の5つです。
- オルカン・S&P500に毎月コツコツ投資する
- 配当金をJEPQへ再投資する
- 副業を0→1→月10万円へ育てる
- 無理のない節約で資産を守る
- 資産状況を定期的に確認し、計画を修正する
現在の基本投資額は毎月約6万円。
そこに配当金や余剰資金、副業収入などの「+α」を積み上げて、3,000万円を目指します。
私が資産3,000万円を目指す理由
まず、私の最終的な資産形成の目標について説明します。
私が最終的に目指しているのは、
資産5,000万円
です。
そして、その先にはサイドFIREを考えています。
ただ、今の段階から5,000万円だけを目標にすると、現在の資産約1,198万円から考えてかなり先の話になります。
そこで私は、まず3,000万円を一つの中間目標にすることにしました。
1,198万円から3,000万円へ
現在の総資産は、
11,987,414円
です。
3,000万円までの差額は、
18,012,586円
あります。
つまり、現在は3,000万円という目標の約40%地点。
まだ道のりは長いですが、まったくのゼロからスタートするわけではありません。
これまで積み上げてきた資産を土台にして、ここからさらに資産形成を進めていきます。
3,000万円はゴールではなく「次のチェックポイント」
私が大切にしているのは、長期的な目標を持ちながらも、目標を固定しすぎないことです。
例えば、
1,198万円
↓
1,500万円
↓
2,000万円
↓
2,500万円
↓
3,000万円
というように、段階的に目標を設定します。
そして3,000万円に到達したら、そこで一度立ち止まります。
その時点で、
- 本業の収入
- 副業の収入
- 毎月の支出
- 家族の状況
- 投資環境
- 保有資産
- サイドFIREまでの距離
などを改めて確認する。
そのうえで、次の5,000万円への計画を作り直します。
人生は、最初に立てた計画通りには進みません。
だからこそ、
「目標を決める→行動する→振り返る→修正する」
という流れを大切にしていきます。
2026年9月現在の資産状況
まずは、私の現在地を確認しておきます。
2026年9月時点の総資産は、
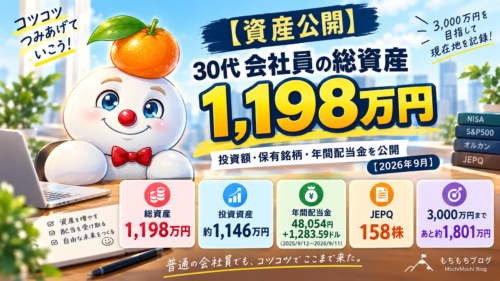
約1,198万円
です。
内訳は以下のとおりです。
| 資産 | 金額 |
|---|---|
| 株式 | 8,623,662円 |
| 投資信託 | 2,833,939円 |
| 預金・現金 | 528,629円 |
| 総資産 | 11,987,414円 |
投資資産は、
11,457,601円
となっています。
また、SBI証券では評価損益が**+3,277,290円**となっています。
現在保有しているJEPQは158株です。
より詳しい保有銘柄や配当金については、こちらの記事で公開しています。
👉 【資産公開】30代会社員の総資産1,198万円|投資額・保有銘柄・年間配当金を公開【2026年9月】
1,198万円から3,000万円へ。私が実践する5つの方法
ここからが、この記事の本題です。
私が3,000万円を目指すために考えている具体的な方法を紹介します。
① オルカン・S&P500に毎月コツコツ投資する
まず、資産形成の土台にするのがインデックス投資です。
現在は、
- オルカン:月3万円
- S&P500:月2万円
を積み立てています。
合計すると、
毎月5万円
です。
年間では、
5万円 × 12か月=60万円
になります。
私は「一気に大きな金額を投資する」よりも、
少額でもいいから、毎月投資を続ける
ことを大切にしています。
相場が上がっているときも、下がっているときも、基本的には淡々と積み立てる。
資産形成の土台として、この5万円の積み立ては今後も継続していく予定です。
② 配当金はJEPQへ再投資する
もう一つの柱が、配当金の再投資です。
私は現在、JEPQを保有しています。
そして、
最低でも毎月1株
を購入することにしています。
現在の価格をざっくり考えると、毎月約1万円程度がJEPQへの基本投資額になります。
つまり、
年間約12万円
をJEPQへ追加投資するイメージです。
さらに、ここがポイント。
JEPQから受け取った配当金だけではなく、
他の保有株から入った配当金も、できるだけJEPQの購入資金に回します。
そして、余剰資金がある場合には追加購入も行います。
私の中では、
配当金を使ってしまうのではなく、再び資産に変える
という考え方です。
もちろん、JEPQにも価格変動や分配金の変動などのリスクがあります。
そのため、JEPQだけに資産を集中させるのではなく、オルカンやS&P500などのインデックス投資と組み合わせています。
③ 副業を「0→1→10万円」へ育てる
そして、私がこれから最も力を入れたいのが副業です。
理由はシンプル。
本業の収入を短期間で大きく増やすことは、私の場合は簡単ではないからです。
もちろん本業を大切にしながら働いていきます。
しかし、資産形成をさらに加速させるためには、
「収入源を増やす」
という選択肢が重要だと考えています。
そこで、まず目指すのが、
0→1
です。
最初から「副業で月10万円!」とは考えていません。
まずは、
自分の力で1円でも収益を生み出す。
これを最初の目標にします。
次の目標は「月1万円」
0→1を達成できたら、次は、
副業月1万円
を目指します。
月1万円なら、
年間12万円
です。
金額だけを見ると、それほど大きく感じないかもしれません。
でも、私はこの「月1万円」に大きな意味があると思っています。
なぜなら、
「自分の力で毎月収入を生み出せる」
という状態になるからです。
最終的には「月10万円」を目指す
そして、将来的な目標は、
副業月10万円
です。
月10万円なら年間では120万円。
もちろん、副業収入のすべてを投資に回すわけではありません。
事業に必要な費用もありますし、税金もあります。
生活費に使うこともあるでしょう。
それでも、副業収入が増えれば、資産形成に使えるお金の選択肢は大きくなります。
そして私が副業に取り組む理由は、単純に「3,000万円を早く達成したいから」だけではありません。
サイドFIRE後の生活を支える収入源にしたい
これが大きな理由です。
仮に資産5,000万円を達成してサイドFIREを実現できたとしても、資産を取り崩すだけの生活には不安があります。
そこで、
投資による資産収入
+
副業による労働・事業収入
という複数の収入源を持つ。
これが私が目指しているサイドFIREの形です。
だからこそ、今のうちから副業を育てておきたいと考えています。
④ 無理のない節約で「資産を守る」
資産形成では「どうやって増やすか」に注目しがちです。
しかし、私は同じくらい、
「どうやって守るか」
も重要だと考えています。
そこで意識しているのが、
必要ではないものを、できるだけ買わない。
というシンプルな節約です。
ただし、
何でも我慢する節約はしません。
家族との時間や、生活の満足度まで削ってしまえば、長続きしないからです。
私が目指しているのは、
「無理をしない節約」
です。
本当に必要なものにはお金を使う。
一方で、
「なんとなく欲しい」
「セールだから」
「みんなが持っているから」
という理由だけの支出は、一度考えてから購入する。
こうして支出をコントロールし、余ったお金を資産形成に回していきます。
⑤ 資産状況を確認して、計画を修正する
最後のポイントは、
定期的に計画を見直すこと。
です。
私は、
「20年後まで、この金額を毎月投資すればOK」
というように、最初から何十年分もの計画を固定するつもりはありません。
なぜなら、これから先には予想できないことがたくさんあるからです。
例えば、
- 収入が変わる
- 支出が増える
- 家族の生活が変わる
- 副業が大きく成長する
- 投資環境が変わる
- 働き方が変わる
など。
だからこそ、私は資産形成を
長距離マラソンではなく、チェックポイントを設定しながら進む旅
のように考えています。
まず3,000万円。
そこに到達したら、一度立ち止まる。
そして、その時の状況を見て、次の目標を考える。
私の「毎月6万円+α」の資産形成
ここまでの内容を、現在の数字にまとめてみます。
| 投資先 | 毎月の金額 | 年間 |
|---|---|---|
| オルカン | 30,000円 | 360,000円 |
| S&P500 | 20,000円 | 240,000円 |
| JEPQ | 約10,000円 | 約120,000円 |
| 基本投資額 | 約60,000円 | 約720,000円 |
つまり、現在の私の基本ラインは、
毎月6万円
です。
年間では、
約72万円
になります。
ただし、これが「上限」ではありません。
ここに、
+ 配当金
+ 余剰資金
+ 副業収入
を積み上げていきます。
これが私の考える、
「毎月6万円+α」の資産形成
です。
私の資産形成を図にするとこうなる
考え方は、かなりシンプルです。
本業の収入
↓
生活費+毎月6万円の投資
↓
オルカン・S&P500・JEPQ
保有株からの配当金
↓
JEPQへ再投資
↓
さらに配当を生む資産へ
副業
↓
0→1
↓
月1万円
↓
月5万円
↓
将来的に月10万円
↓
生活を支える収入源へ
節約
↓
不要な支出を減らす
↓
余剰資金
↓
+αの追加投資
この4つを組み合わせながら、3,000万円を目指します。
副業収入が増えたら資産形成はどう変わる?
副業が成長した場合を、単純化して考えてみます。
| 副業収入 | 年間収入 |
|---|---|
| 月1万円 | 12万円 |
| 月5万円 | 60万円 |
| 月10万円 | 120万円 |
もちろん、これは副業収入をそのまま投資できるという意味ではありません。
税金や経費、生活費なども考える必要があります。
それでも、
副業0円
と
副業月10万円
では、資産形成に使えるお金の選択肢が大きく変わります。
だから私は、投資だけで3,000万円を目指すのではなく、
「投資を続けながら、収入そのものも増やす」
ことを目指しています。
3,000万円を達成したら、次は5,000万円へ
私にとって3,000万円は最終地点ではありません。
あくまでも、
次のステージへ進むためのチェックポイント
です。
3,000万円に到達したら、その時点で改めて、
「このまま5,000万円を目指すのか?」
「副業はどこまで成長しているのか?」
「サイドFIREまであとどのくらいなのか?」
を考えます。
そして、その時の自分たちの生活に合わせて計画を修正します。
最終的には、
資産5,000万円+副業収入
という形で、サイドFIREを目指していきたいと思っています。
まとめ|1,198万円から、まずは3,000万円へ
現在、私の総資産は約1,198万円。
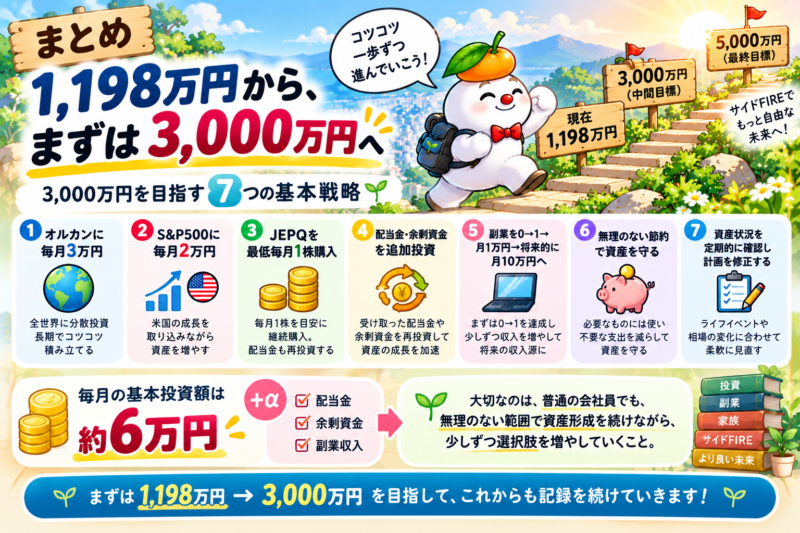
最終目標は5,000万円ですが、まずは3,000万円を目指します。
そのための基本戦略は、
① オルカンに毎月3万円
② S&P500に毎月2万円
③ JEPQを最低毎月1株購入
④ 配当金・余剰資金を追加投資
⑤ 副業を0→1→月1万円→将来的に月10万円へ
⑥ 無理のない節約で資産を守る
⑦ 資産状況を定期的に確認して計画を修正する
です。
毎月の基本投資額は、
約6万円。
そこに「+α」を積み上げていきます。
ただ、私は「3,000万円を達成すること」だけを目的にはしていません。
大切なのは、
普通の会社員でも、無理のない範囲で資産形成を続けながら、少しずつ選択肢を増やしていくこと。
そして、いつかサイドFIREを実現できたときにも、副業という収入源を持っていたい。
そのために、まずは、
1,198万円 → 3,000万円
を目指します。
このブログでは、これからも実際の資産状況を公開しながら、3,000万円までの道のりを記録していきます。
次回の資産公開で、どこまで進んだのか。
自分自身への記録としても、そして同じように資産形成に取り組む方の参考になるように、包み隠さず公開していきます。
あわせて読みたい
👉 【資産公開】30代会社員の総資産1,198万円|投資額・保有銘柄・年間配当金を公開【2026年9月】
👉 【実体験】資産1,000万円までに本当にやめてよかったこと10選

👉 資産形成で後悔していること5選

※この記事について
この記事に記載している投資方針や資産形成方法は、筆者自身の考え方・実践内容を紹介したものです。特定の金融商品への投資を推奨するものではありません。
投資には元本割れなどのリスクがあります。投資を行う際は、ご自身の資産状況やリスク許容度などを考慮して判断してください。
資産額・保有銘柄・投資額などは2026年9月時点の情報です。今後変更する可能性があります。
コメント