「NISAって何?」
「NISAを使うと何がお得なの?」
「つみたて投資枠と成長投資枠は何が違うの?」
「投資初心者はNISAを使ったほうがいい?」
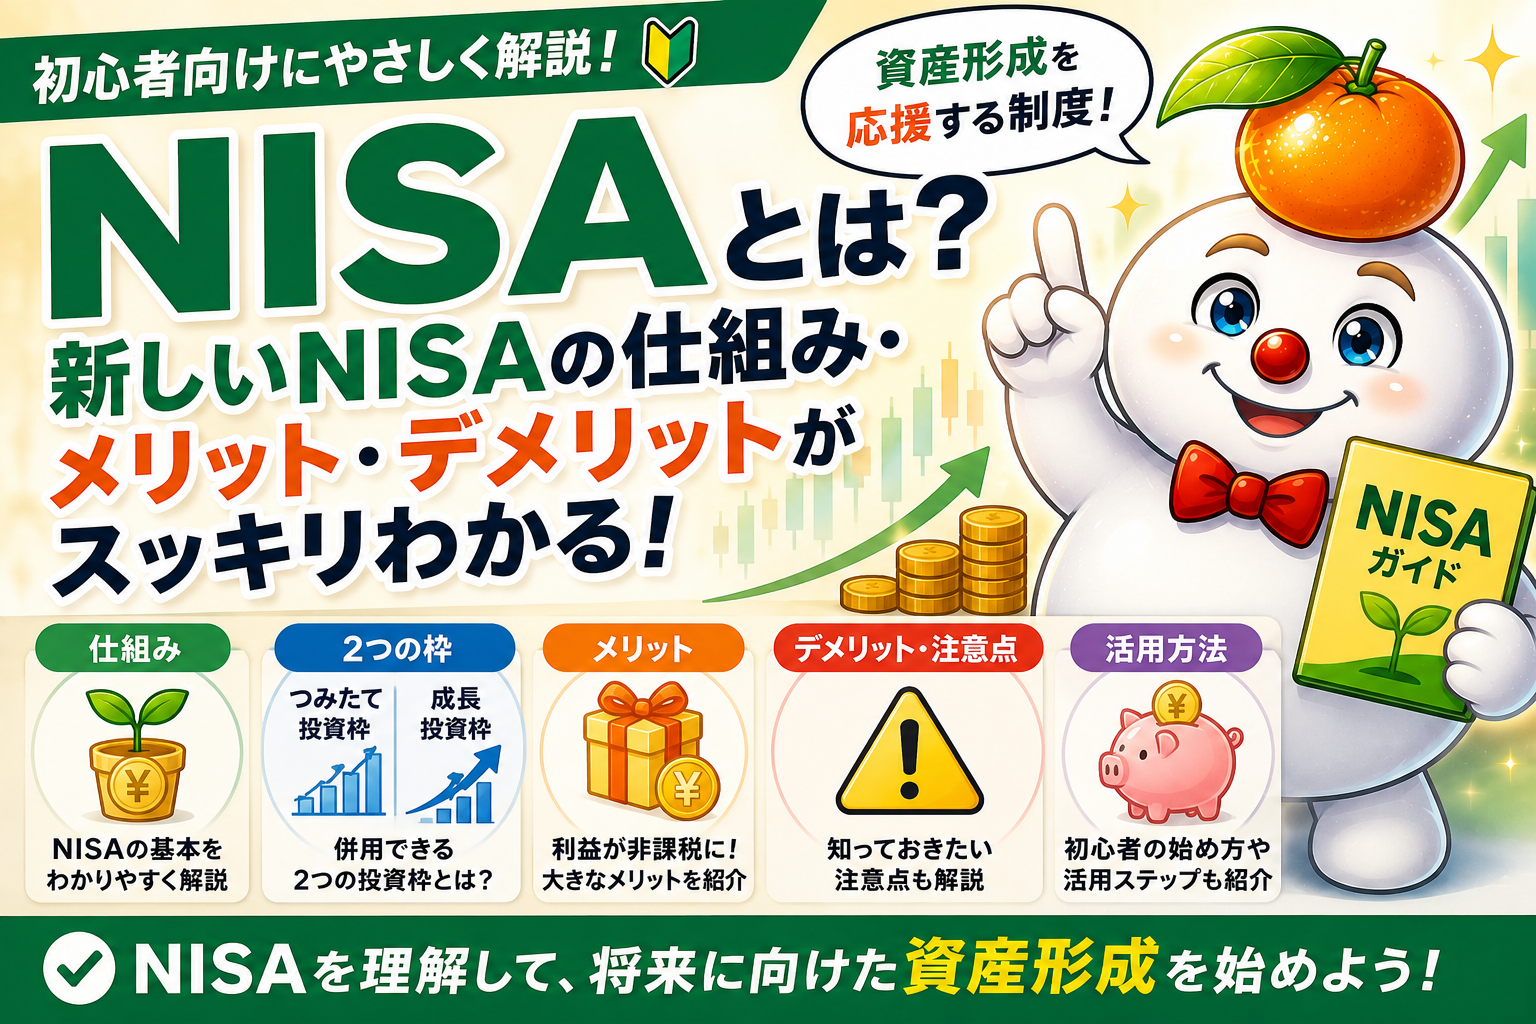
投資を始めようと思ったとき、多くの人が一度は目にするのが**NISA(ニーサ)**です。
私自身も投資を始めた頃は、
「NISAって聞いたことはあるけど、仕組みがよく分からない」
という状態でした。
しかし、NISAの仕組みを理解すると、資産形成を考えるうえで非常に便利な制度だと分かります。
NISAは、簡単にいうと、
投資によって得られる利益を非課税にできる制度
です。
この記事では、投資初心者の方に向けて、
- NISAとは何か
- 新しいNISAの仕組み
- つみたて投資枠と成長投資枠の違い
- NISAのメリット
- NISAのデメリット・注意点
- NISAで何に投資できるのか
- NISAと投資信託・インデックス投資の違い
- 初心者がNISAを始めるときの考え方
について、できるだけ分かりやすく解説します。
この記事でわかること
この記事では、
①NISAとは何か
②新しいNISAの仕組み
③つみたて投資枠と成長投資枠の違い
④NISAのメリット・デメリット
⑤NISAで投資できる商品
⑥初心者がNISAを活用するときの考え方
について解説します。
「NISAをこれから始めたい」という方は、ぜひ参考にしてください。
NISAとは?
NISAとは、
「少額投資非課税制度」
のことです。
通常、株式や投資信託などに投資して利益が出た場合、その利益には税金がかかります。
一方、NISA口座で対象となる金融商品に投資した場合、売却益や配当金・分配金などの運用益が非課税になります。
例えば、投資によって10万円の利益が出たとします。
通常の課税口座では、この利益に対して税金がかかります。
しかし、NISA口座で対象となる投資をして得た利益であれば、一定の条件のもとで非課税になります。
つまりNISAは、
「投資で得た利益にかかる税金を抑えながら、資産形成を目指せる制度」
と考えると分かりやすいでしょう。
NISAは「投資商品」ではない
ここは、投資初心者の方が特に覚えておきたいポイントです。
NISAは投資商品ではありません。
NISAは、
「税制上の優遇を受けられる制度」
です。
例えば、
投資信託
株式
ETF
などの金融商品を、NISA口座を利用して購入することができます。
つまり、
NISA=制度
投資信託=金融商品
インデックス投資=投資方法
です。
この3つは、それぞれ意味が違います。
例えば、
NISAを利用して
↓
インデックス投資を行い
↓
投資信託を購入する
という組み合わせもできます。
この違いを理解しておくと、投資初心者の方でも資産形成の全体像を整理しやすくなります。
新しいNISAとは?
現在のNISAは、2024年1月から始まった新しいNISAです。
2024年からのNISAでは、以前の「つみたてNISA」と「一般NISA」が一本化され、
①つみたて投資枠
②成長投資枠
の2つの枠が設けられました。
この2つは併用することができます。
また、新しいNISAでは、
非課税保有期間が無期限
となり、制度自体も恒久化されています。
NISAの基本を一覧で確認
現在のNISAの基本的な仕組みをまとめると、以下のようになります。
| 項目 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 年間投資枠 | 120万円 | 240万円 |
| 非課税保有期間 | 無期限 | 無期限 |
| 非課税保有限度額 | 1,800万円 | 1,200万円※ |
| 投資対象 | 一定の投資信託など | 上場株式・ETF・投資信託など |
| 併用 | 可能 | 可能 |
| 現行の対象年齢 | 18歳以上 | 18歳以上 |
※成長投資枠の1,200万円は、NISA全体の1,800万円の内数です。
つまり、年間では最大、
120万円+240万円=360万円
まで投資できます。
ただし、
「年間360万円を投資しなければならない」
という意味ではありません。
自分の収入や生活費、投資目的に合わせて、無理のない金額で利用することが大切です。
つみたて投資枠とは?
つみたて投資枠は、
長期・積立・分散投資に適した一定の投資信託などを対象とした枠
です。
年間の投資枠は、
120万円
です。
例えば、
毎月1万円
↓
年間12万円
毎月3万円
↓
年間36万円
毎月5万円
↓
年間60万円
というように、毎月一定額を積み立てる方法が考えられます。
もちろん、毎月いくら投資するかは自由に決められます。
重要なのは、
「自分が無理なく続けられる金額にすること」
です。
成長投資枠とは?
成長投資枠は、
上場株式やETF、投資信託などを対象とする枠
です。
年間投資枠は、
240万円
です。
つみたて投資枠よりも投資できる商品の範囲が広いため、
- 個別株
- ETF
- 投資信託
などを活用したい人が利用できます。
ただし、成長投資枠なら何でも購入できるわけではありません。
NISAの対象から除外されている商品もあります。
例えば、一定の整理・監理銘柄や、一定の信託期間が短い投資信託、毎月分配型の投資信託などは対象外です。
つみたて投資枠と成長投資枠はどちらがいい?
これは、
「どちらが優れている」という話ではありません。
それぞれ目的が違います。
例えば、
長期的に投資信託を積み立てたい
↓
つみたて投資枠
個別株やETFにも投資したい
↓
成長投資枠
という考え方ができます。
さらに、
両方を併用する
こともできます。
そのため、自分の投資目的に合わせて使い分けることが大切です。
NISAのメリット
NISAには、資産形成をするうえで大きなメリットがあります。
①投資による利益が非課税になる
NISA最大のメリットが、
投資によって得られた利益が非課税になること
です。
通常、株式や投資信託などの投資では、売却益や配当金などが課税対象になります。
一方、NISA口座で対象商品に投資した場合、その運用益が非課税になります。
長期間投資を続けるほど、この非課税メリットを活用する意味は大きくなります。
②非課税保有期間が無期限
新しいNISAでは、
非課税保有期間が無期限
になりました。
以前のNISAには非課税期間が設定されていましたが、新しいNISAでは期限を気にせず長期的に保有できます。
これは、
「短期的に利益を出す」
というより、
「長期的に資産形成をする」
という考え方と相性が良い制度設計だと私は考えています。
③年間最大360万円まで投資できる
NISAでは、
つみたて投資枠120万円
成長投資枠240万円
を合わせて、年間最大360万円まで投資できます。
ただし、年間360万円という金額はあくまで上限です。
投資初心者の方が、無理に上限まで投資する必要はありません。
④非課税保有限度額は1,800万円
NISAには、
1,800万円
の非課税保有限度額があります。
このうち、
成長投資枠は1,200万円まで
です。
つまり、
NISAで1,800万円すべてを成長投資枠だけで使うことはできません。
一方で、つみたて投資枠と成長投資枠を組み合わせて1,800万円の枠を利用することは可能です。
⑤売却した分の枠を再利用できる
NISAでは、保有している商品を売却すると、その商品の取得価額分について、翌年以降に非課税保有限度額を再利用できます。
例えば、
100万円で購入した商品を売却した場合、
売却時の価格ではなく、取得価額ベース
で枠が管理されます。
ただし、売却した年にすぐ枠が復活して、その年のうちに再利用できるわけではありません。
この点は覚えておきましょう。
NISAのデメリット・注意点
NISAは非常に便利な制度ですが、注意点もあります。
①NISAでも投資の損失は発生する
最も重要なのが、
NISAを利用しても投資そのもののリスクはなくならない
ということです。
例えば100万円を投資して、
100万円
↓
80万円
となる可能性があります。
NISAは、
「税金を優遇する制度」
であって、
「損失を防いでくれる制度」
ではありません。
②NISA口座でも元本保証ではない
NISAだから安全というわけではありません。
株式や投資信託など、購入した金融商品の価格が下落すれば、資産価値も下がります。
そのため、
「NISA=貯金」
と考えるのは間違いです。
NISAを利用するときも、投資先のリスクを理解する必要があります。
③NISAの対象商品はすべて同じではない
NISAでは、投資できる商品に条件があります。
特につみたて投資枠では、長期・積立・分散投資に適した一定の投資信託などが対象です。金融庁は対象商品の一覧を公開しており、2026年8月18日更新の一覧も掲載しています。
そのため、
「NISAなら好きな投資信託を何でも買える」
わけではありません。
購入前に、NISAの対象商品なのか確認しましょう。
④投資する金額を無理に増やす必要はない
NISAには大きな非課税枠があります。
しかし、
「枠を使い切らないともったいない」
と考えて、生活を圧迫するほど投資するのはおすすめしません。
投資よりも、
生活防衛資金や日々の生活を安定させること
が優先です。
NISAは、
「使い切る制度」ではなく「活用する制度」
と考えるといいでしょう。
NISAでは何に投資できる?
NISAでは、枠によって投資できる商品が異なります。
つみたて投資枠
主に、
長期・積立・分散投資に適した一定の投資信託など
が対象です。
成長投資枠
主に、
上場株式・ETF・投資信託など
が対象です。
つまり、
「NISA=投資信託だけ」
ではありません。
個別株やETFなども、条件を満たせば成長投資枠で購入できます。
NISAと投資信託の違い
ここまで読んで、
「NISAと投資信託って何が違うの?」
と思った方もいるかもしれません。
簡単に整理すると、
NISA
→税制優遇制度
投資信託
→金融商品
です。
例えば、
NISA口座を利用して投資信託を購入する
という使い方ができます。
つまり、
NISAと投資信託は比較するものではありません。
「NISAか投資信託か」ではなく、
「NISAという制度を利用して、どの商品に投資するか」
と考えると分かりやすいでしょう。
NISAとインデックス投資の違い
インデックス投資とも意味が違います。
NISA
→税制優遇制度
インデックス投資
→特定の指数への連動を目指す投資方法
投資信託
→金融商品
例えば、
NISA
↓
インデックス投資
↓
S&P500に連動する投資信託
という組み合わせができます。
この3つを混同しないことが、投資初心者にとって非常に重要です。
初心者はNISAをどう使えばいい?
ここからは、私自身の考え方です。
私は、資産形成をこれから始める会社員なら、
「NISAを最大限使うこと」
よりも、
「NISAを無理なく長く活用すること」
を優先したほうがいいと考えています。
例えば、
①生活防衛資金を確保する
↓
②毎月無理なく投資できる金額を決める
↓
③NISAのつみたて投資枠などを活用する
↓
④長期・積立・分散を意識する
↓
⑤余裕があれば成長投資枠なども検討する
という流れです。
最初から大きな金額を投資する必要はありません。
毎月1万円でも、
毎月3万円でも、
毎月5万円でも、
長く続けられること
のほうが重要だと私は考えています。
私がNISAを活用している理由
私自身もNISAを資産形成に活用しています。
私が大切にしているのは、
NISAを使って一気に資産を増やすこと
ではありません。
NISAという制度を活用しながら、
インデックス投資を資産形成の土台にする
↓
長期・積立・分散を意識する
↓
必要に応じて配当金投資などを組み合わせる
という考え方で資産形成を続けています。
私が目指しているのは、
「普通の会社員でも再現できる資産形成」
です。
だからこそ、
「一番儲かる投資方法」
を探すより、
「自分が長く続けられる投資方法」
を見つけることを大切にしています。
NISAを始める前に確認したい5つのポイント
最後に、NISAを始める前に確認したいことをまとめます。
①NISAは投資ではなく制度だと理解する
NISAそのものに投資するわけではありません。
NISAという制度を利用して、株式や投資信託などの商品に投資します。
②投資する商品を理解する
「NISAだから安心」ではありません。
何に投資する商品なのかを確認しましょう。
③投資金額を無理しない
年間360万円という枠がありますが、使い切る必要はありません。
自分の家計に合った金額で投資しましょう。
④長期的な視点を持つ
株式市場は短期的には大きく変動します。
一時的な値下がりだけで投資をやめるのではなく、長期的な目標を考えて投資することが大切です。
⑤自分の目的を明確にする
老後資金なのか。
教育資金なのか。
サイドFIREなのか。
資産形成の目的によって、必要な金額や投資期間も変わります。
まずは、
「何のために資産形成をするのか」
を考えてみましょう。
まとめ|NISAは「長期的な資産形成」を支える制度
今回は、
「NISAとは何か?」
について解説しました。
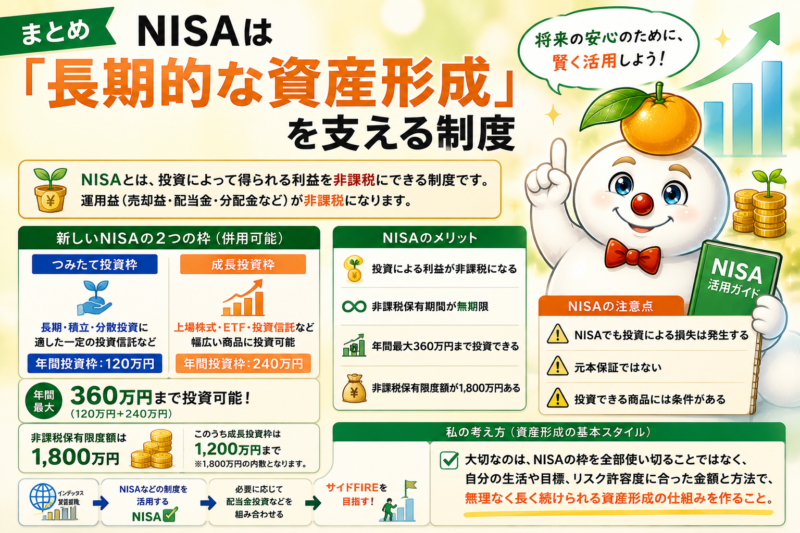
NISAとは、
投資によって得られる利益を非課税にできる制度
です。
現在のNISAには、
①つみたて投資枠
②成長投資枠
の2つがあります。
それぞれの年間投資枠は、
つみたて投資枠:120万円
成長投資枠:240万円
で、合計すると年間最大360万円まで投資できます。
また、NISA全体の非課税保有限度額は、
1,800万円
です。
このうち成長投資枠は、
1,200万円まで
となっています。
NISAには、
①投資による利益が非課税になる
②非課税保有期間が無期限
③年間最大360万円まで投資できる
④非課税保有限度額が1,800万円ある
といったメリットがあります。
一方で、
「NISAでも投資による損失は発生する」
「元本保証ではない」
「投資できる商品には条件がある」
といった注意点もあります。
だからこそ、
「NISAだから安心」
と考えるのではなく、
「NISAという制度を活用して、自分に合った商品へ長期的に投資する」
という考え方が大切です。
私自身は、
インデックス投資を資産形成の土台にする
↓
NISAなどの制度を活用する
↓
必要に応じて配当金投資などを組み合わせる
という考え方で、サイドFIREを目指しています。
投資で大切なのは、
「NISAの枠を全部使い切ること」
ではありません。
自分の生活や目標、リスク許容度に合った金額と方法で、
無理なく長く続けられる資産形成の仕組みを作ること。
これが、普通の会社員が資産形成を続けるうえで大切だと私は考えています。
次に読むなら「オルカンとS&P500」
NISAについて理解したら、次に気になるのが、
「では、NISAで何に投資すればいいの?」
ということではないでしょうか。
私自身も資産形成の中心としてインデックス投資を活用しています。
中でもよく比較されるのが、
オルカン(全世界株式)
と
S&P500
です。
それぞれ投資対象や特徴が異なるため、
「どちらが自分に合っているのか?」
を考えることが重要です。
詳しくはこちらの記事で解説しています。
→ オルカンとS&P500はどっち?違いと選び方を初心者向けに解説
コメント