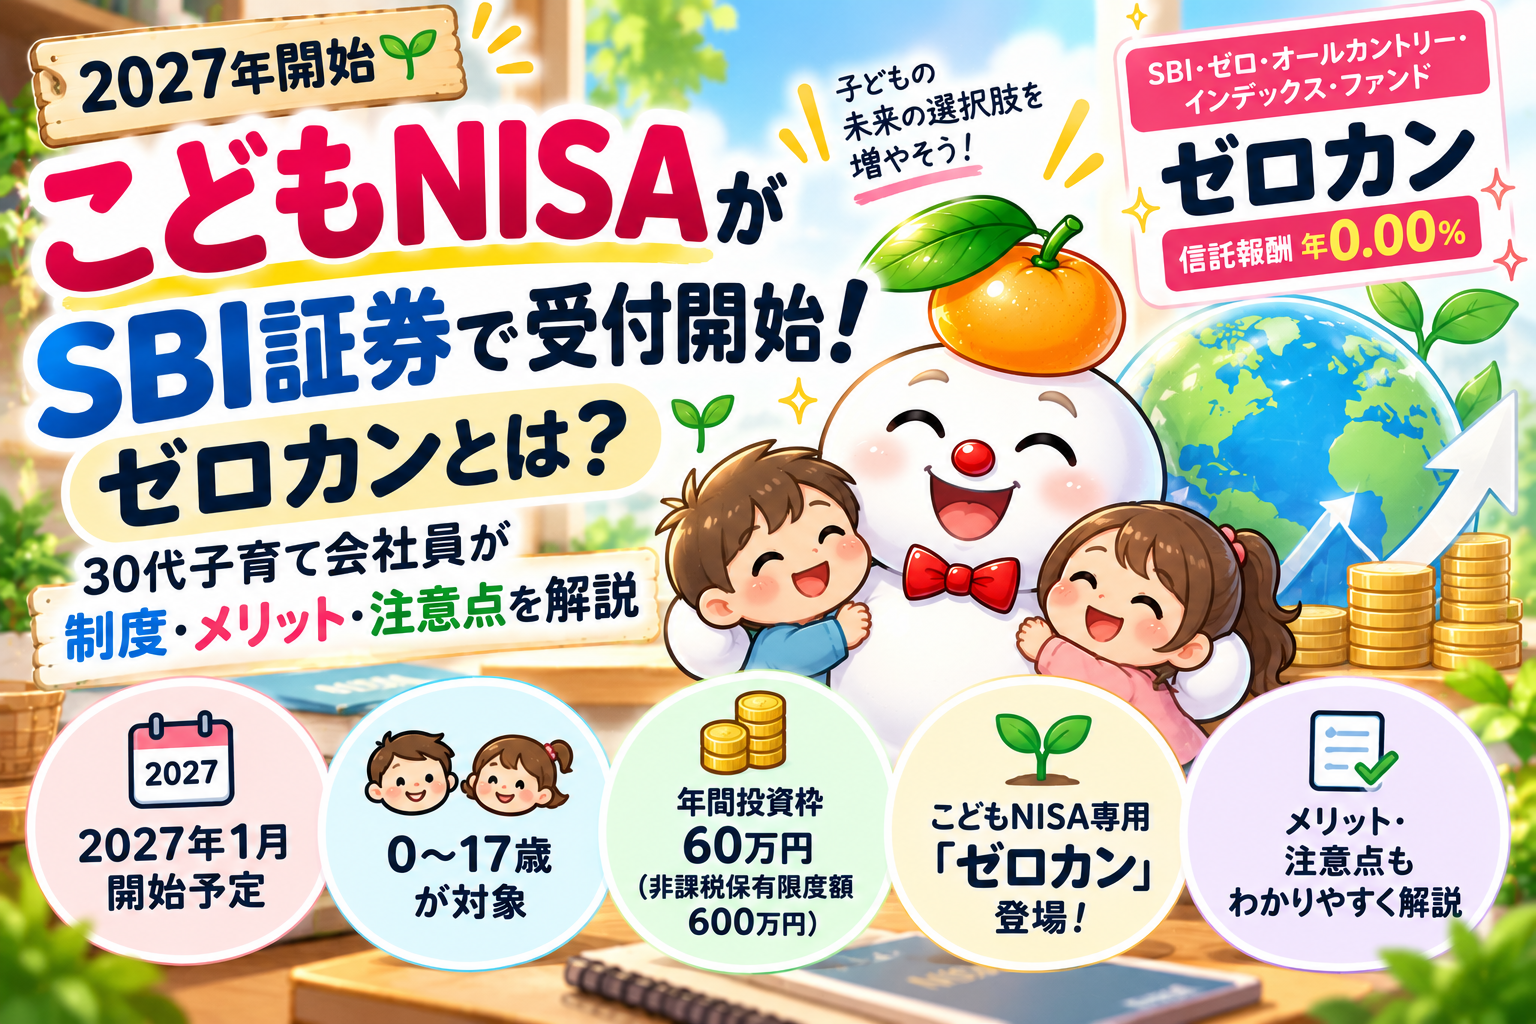
2026年10月1日から、SBI証券で「こどもNISA」の口座開設予約受付が始まりました。
こどもNISAは、2027年1月から始まる予定の、0~17歳の子どもを対象とした新しいNISA制度です。
年間60万円、非課税保有限度額600万円まで投資できる制度となっており、子どもの教育資金や将来の資産形成に活用できます。
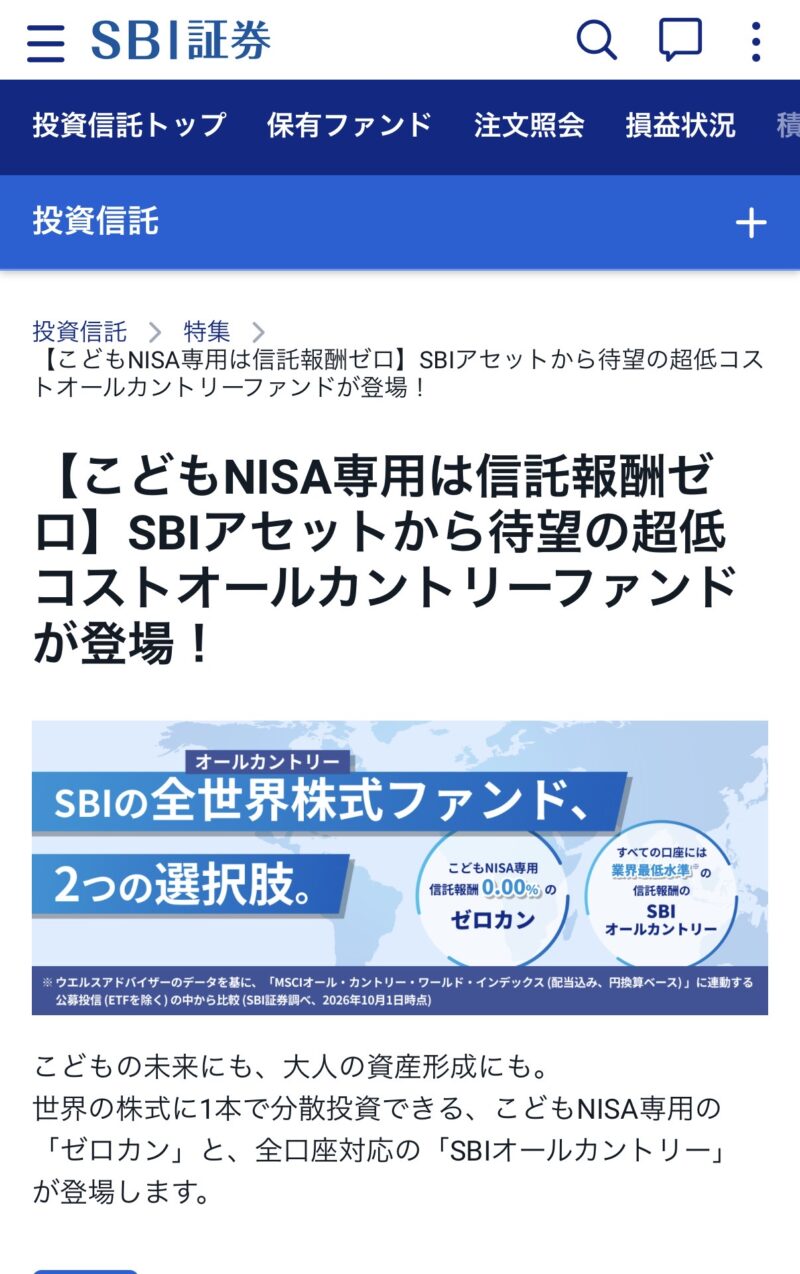
さらに今回、SBI証券ではこどもNISA専用の「SBI・ゼロ・オールカントリー・インデックス・ファンド」、通称「ゼロカン」も登場します。
名前の通り、信託報酬は年0.00%。
「子どもの資産形成でオルカンを使いたい」と考えている人にとって、かなり気になる商品ではないでしょうか。
この記事では、30代会社員として資産形成を続けている僕が、
- こどもNISAとは何か
- SBI証券ではいつから申し込めるのか
- ゼロカンとはどんな商品なのか
- こどもNISAのメリット
- 注意しておきたいポイント
- 子どもの資産形成について僕が考えていること
についてまとめます。
※この記事は2026年10月1日時点の情報をもとに作成しています。制度・商品内容・キャンペーンなどは変更される可能性があります。最新情報はSBI証券・SBIアセットマネジメントなどの公式情報をご確認ください。
こどもNISAとは?
こどもNISAは、2027年1月に開始予定の0~17歳を対象としたNISA制度です。
これまでのNISAは成人が中心でしたが、こどもNISAでは未成年の子どもも対象になります。
SBI証券の案内によると、つみたて投資枠の対象となる投資信託を、年間60万円まで投資でき、非課税保有限度額は600万円です。
こどもNISAの概要
| 項目 | 内容 |
|---|---|
| 制度開始 | 2027年1月予定 |
| 対象年齢 | 0~17歳 |
| 年間投資枠 | 60万円 |
| 非課税保有限度額 | 600万円 |
| 対象商品 | つみたて投資枠対象の投資信託 |
| 非課税保有期間 | 無期限 |
| 18歳になった場合 | 成人NISAへ移行 |
こどもNISAの口座は子ども名義で開設され、SBI証券では親権者が子どもの口座を管理する仕組みになっています。
SBI証券では2026年10月1日から受付開始
SBI証券では、2026年10月1日からこどもNISAの事前受付がスタートしました。
実際にSBI証券のサイトを見ると、こどもNISAの申込みページが用意されています。
今回、僕もSBI証券のページを確認してみました。
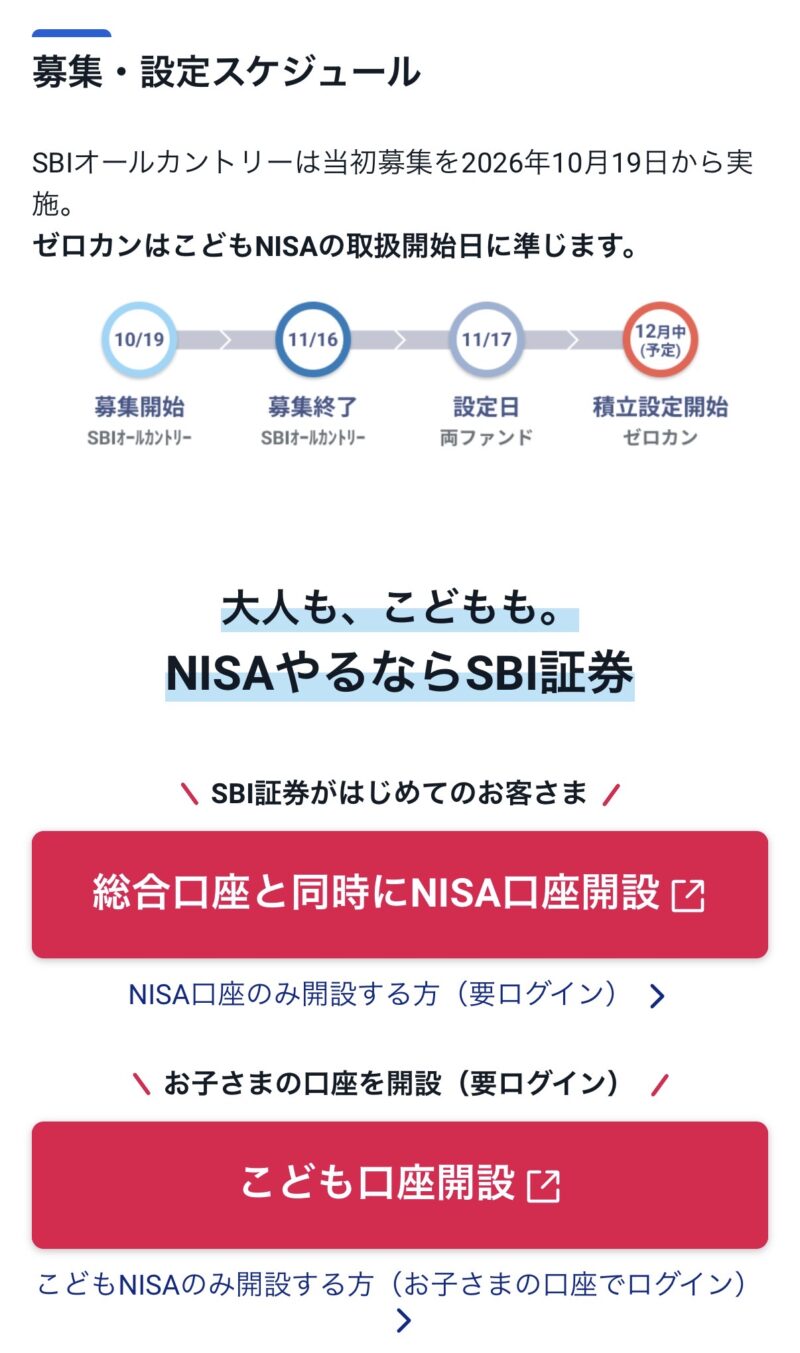
SBI証券でこどもNISAを利用する場合、基本的には、
親権者の総合口座
↓
子どもの総合口座
↓
子ども名義のこどもNISA口座
という流れになります。
親権者の総合口座を持っていない場合は、まず親権者の口座を開設し、その後に子どもの総合口座を開設する流れです。
なお、こどもNISA口座そのものは2027年1月から順次開設される予定です。SBI証券
こどもNISAの年間投資枠は60万円
こどもNISAでは、年間60万円まで投資できます。
月額にすると、
60万円 ÷ 12か月=5万円
なので、毎月5万円を積み立てれば年間投資枠を使い切る計算です。
ただし、もちろん毎月5万円を積み立てる必要はありません。
例えば、
- 月5,000円 → 年6万円
- 月1万円 → 年12万円
- 月2万円 → 年24万円
- 月3万円 → 年36万円
- 月5万円 → 年60万円
というように、家庭の状況に合わせて考えることができます。
非課税保有限度額は600万円
こどもNISAの非課税保有限度額は600万円です。
年間60万円なので、単純計算では、
60万円 × 10年=600万円
となります。
ただし、これは「10年間必ず積み立てなければならない」という意味ではありません。
また、投資なので元本が保証されているわけではありません。
600万円投資したからといって、将来必ず600万円以上になるわけではなく、相場環境によって評価額が変動します。
18歳になったらどうなる?
こどもNISAでは、子どもが18歳になると成人のNISAへ移行する仕組みになっています。
SBI証券によると、18歳になる年から成人NISAのつみたて投資枠・成長投資枠へ自動的に移行されます。SBI証券
つまり、
0~17歳:こどもNISA
↓
18歳以降:成人NISA
という流れです。
長期間にわたって資産形成を続けられる可能性がある点は、こどもNISAの大きな特徴です。
こどもNISA専用「ゼロカン」が登場
今回のこどもNISAで、僕が特に気になったのがこちら。
SBI・ゼロ・オールカントリー・インデックス・ファンド
愛称は、
「ゼロカン」
です。
SBI証券が2026年10月1日に発表した、こどもNISA専用の投資信託です。SBI証券
そして最大の特徴が、
信託報酬 年0.00%
という点です。
SBI証券はこの商品を「ゼロ革命」の第4弾と位置付けています。プレスリリース・ニュースリリース配信シェアNo.1|PR TIMES
ゼロカンは何に投資する?
ゼロカンは、世界の株式に分散投資するインデックスファンドです。
MSCIオール・カントリー・ワールド・インデックスへの連動を目指して運用されます。SBI証券
つまり、ざっくり言えば、
「世界中の株式にまとめて投資するファンド」
です。
僕自身もオルカンを資産形成の中心の一つとして利用しているので、この商品はかなり気になるところです。
ゼロカンの基本情報
| 項目 | 内容 |
|---|---|
| ファンド名 | SBI・ゼロ・オールカントリー・インデックス・ファンド |
| 愛称 | ゼロカン |
| 対象 | こどもNISA専用 |
| 投資対象 | 世界の株式 |
| ベンチマーク | MSCIオール・カントリー・ワールド・インデックス |
| 信託報酬 | 年0.00% |
| 設定日 | 2026年11月17日予定 |
| 運用会社 | SBIアセットマネジメント |
「信託報酬0円」なら完全無料なの?
ここは注意したいところです。
「信託報酬0.00%」というのは、投資信託にかかるすべてのコストが完全にゼロという意味ではありません。
投資信託には、信託報酬以外にも監査費用、売買に関する費用、保管に関する費用などが発生する場合があります。
そのため、
「ゼロカン=一切コストがかからない投資信託」
と理解するのではなく、
「主要な保有コストである信託報酬を0.00%とした商品」
と考えるのが適切です。
また、実際のコストについては今後公開される交付目論見書なども確認しておきたいところです。
ゼロカンとSBIオールカントリーの違い
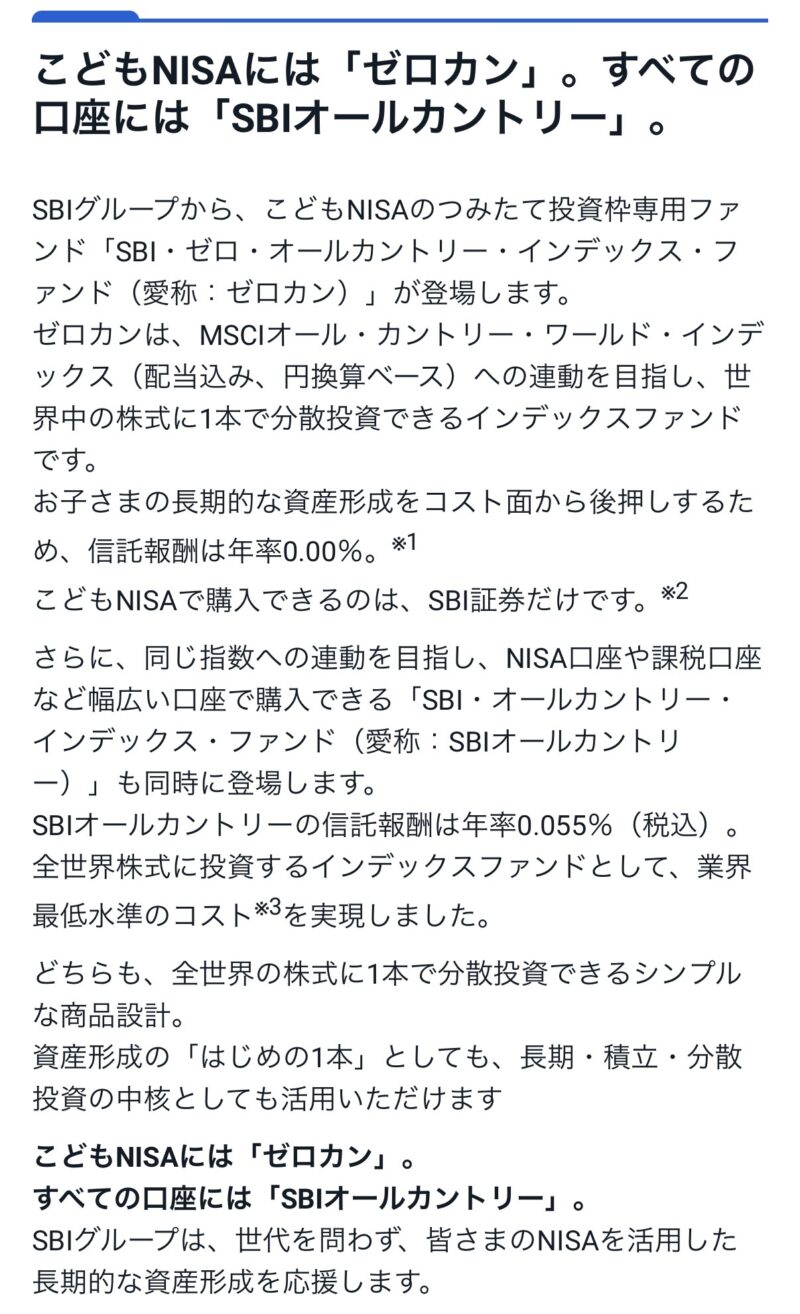
今回、SBIアセットマネジメントからは2つのオールカントリー商品が登場します。
ゼロカン
SBI・ゼロ・オールカントリー・インデックス・ファンド
→ こどもNISA専用
→ 信託報酬0.00%
SBIオールカントリー
SBI・オールカントリー・インデックス・ファンド
→ NISA・課税口座など幅広い口座で購入可能
→ 信託報酬は年0.055%
→ 成長投資枠・つみたて投資枠に対応
両商品は同じマザーファンドを主要投資対象としています。プレスリリース・ニュースリリース配信シェアNo.1|PR TIMES
つまり、
子どものこどもNISA → ゼロカン
大人のNISAなど → SBIオールカントリー
という使い分けができる設計になっています。
ゼロカンの「0.00%」はどれくらいすごい?
ここは長期投資を考えるうえで面白いところです。
信託報酬は、投資信託を保有している間にかかるコストです。
例えば100万円を投資して、
- 年0.1%
- 年0.05%
- 年0.00%
だった場合、単純化すると年間コストは、
| 信託報酬 | 100万円に対する年間コスト |
|---|---|
| 0.10% | 約1,000円 |
| 0.05% | 約500円 |
| 0.00% | 0円 |
となります。
もちろん実際の投資信託のコストはもっと複雑で、これだけで運用成果が決まるわけではありません。
それでも、子どものように長期間保有する可能性がある口座で信託報酬0.00%というのは、非常に特徴的です。
僕自身、普段からオルカンに投資していますが、信託報酬0.00%と聞いたときは、正直驚きました。
もちもち自身のNISAだけでなく、子供の将来のお金についても長期で考えるなら、こういう商品が出てきたことは一つの選択肢になると思っています。
こどもNISAのメリット
① 子どもの名義で長期投資できる
こどもNISAは0~17歳が対象です。
子どもの年齢によっては、10年以上の長期運用を考えることもできます。
投資では長期・積立・分散が重要な考え方の一つなので、時間を味方につけられる可能性があります。
② 非課税で運用できる
NISAなので、投資によって得られる利益を非課税で保有できます。
通常の課税口座では、投資による利益などに税金がかかりますが、NISAでは一定の条件のもとで非課税になります。
③ 年間60万円まで投資できる
年間60万円という枠があるため、教育資金など将来のお金を計画的に準備する選択肢になります。
もちろん、毎年60万円を必ず投資する必要はありません。
④ 家族で資産形成を考えるきっかけになる
個人的には、ここも大きいと思っています。
親だけが投資をするのではなく、
「子どもの将来のお金をどうする?」
という話を家族でするきっかけになります。
我が家にも二人の子供がいます。
もちもち自身、これまでNISAを使って資産形成してきました。
資産形成を続けていると、もちろん「自分たちの老後のお金」だけではなく、「子供たちが大きくなった時のお金」についても考えるようになりました。
将来どのくらいのお金が必要になるかはわかりません。
だからこそ、今のうちから少しずつ準備しておくことを考えるきっかけになると感じています。
こどもNISAの注意点
メリットだけではなく、注意点もしっかり確認しておきましょう。
① 元本保証ではない
こどもNISAは預金ではありません。
投資信託を購入するため、価格変動があります。
投資した金額を下回る可能性もあります。
「教育費だから絶対に減らしたくない」というお金をすべて投資するのではなく、家計の状況を考えて投資額を決めることが重要です。
② 18歳まで必ず保有する必要はない
長期投資を考えることはできますが、
「長期だから必ず儲かる」
という制度ではありません。
市場環境によっては大きく値下がりする可能性もあります。
③ 投資する金額は家庭によって違う
年間60万円の枠があるからといって、60万円を投資する必要はありません。
月5,000円でも、月1万円でも構いません。
重要なのは、
「年間60万円を使い切ること」ではなく、「家計を無理させず長く続けられる金額を考えること」
です。
こどもNISAはいくら積み立てる?
例えば、毎月の積立額を変えるとこのようになります。
| 毎月の積立額 | 年間投資額 | 10年間の元本 |
|---|---|---|
| 5,000円 | 6万円 | 60万円 |
| 1万円 | 12万円 | 120万円 |
| 2万円 | 24万円 | 240万円 |
| 3万円 | 36万円 | 360万円 |
| 5万円 | 60万円 | 600万円 |
※運用益を考慮しない単純計算です。
「毎月5万円は厳しい」という家庭でも、毎月1万円から始めるという考え方があります。
我が家ならいくら積み立てる?
我が家の場合、子ども2人分を考えると、毎月2.5万円ずつくらいなら無理なく続けられそうです。
もちもちは「非課税枠を全部使い切らなければ損」という考え方ではありません。
住宅ローンや日々の生活費もあります。
まずは家計を崩さず、長く続けられる金額を優先したいと考えています。
SBI証券のこどもNISAキャンペーン
SBI証券では、こどもNISAの事前受付開始に合わせてキャンペーンも実施しています。
2026年10月1日~12月30日の期間にこどもNISAの開設予約を行い、クイズへの回答・エントリーなどの条件を満たすと、現金2,000円がもらえるキャンペーンがあります。
さらに、条件を満たしたうえで、期間中にこども口座で投資信託を合計5,000円以上注文すると、抽選で最大10万円が当たるキャンペーンも実施されています。SBI証券
ただし、キャンペーンには細かい条件があります。
申し込む場合は、必ずSBI証券公式サイトで最新の条件を確認してください。
こどもNISAは「教育費の準備」だけではない
こどもNISAという名前から、
「大学資金を作るための制度」
と考えてしまいそうですが、必ずしも教育費だけに限定されるものではありません。
子どもの将来に向けた資産形成や、金融教育という目的でも活用できます。SBI証券も、教育資金をはじめとする子どもの将来に向けた長期の資産づくりや金融教育への活用を案内しています。SBI証券
子どもに投資をどう伝える?
子どもがまだ小さいので、今は投資について理解するのは難しいと思います。
でも、将来的には「お金に働いてもらうこともできる」ということを少しずつ伝えていきたいです。
僕自身も投資を始めたことで、お金について考える機会がかなり増えました。
子ども達にも、単純に「お金を増やしてあげる」のではなく、お金との付き合い方を学んでもらえたらと思っています。
まとめ|こどもNISAは家族の資産形成を考えるきっかけに
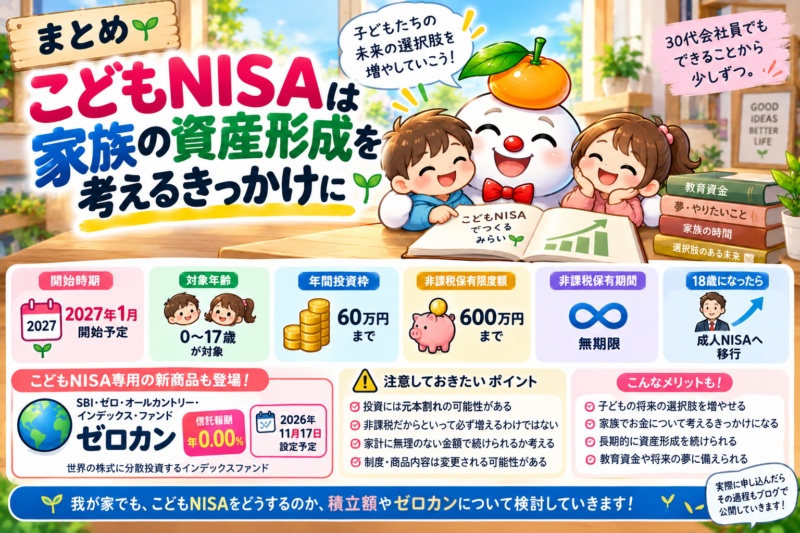
2026年10月1日からSBI証券で、こどもNISAの事前受付が始まりました。
こどもNISAは2027年1月開始予定で、
- 0~17歳が対象
- 年間60万円まで
- 非課税保有限度額600万円
- 非課税保有期間は無期限
- 18歳になると成人NISAへ移行
という制度です。SBI証券
さらにSBI証券では、こどもNISA専用商品として、
「SBI・ゼロ・オールカントリー・インデックス・ファンド(ゼロカン)」
が登場します。
ゼロカンは世界の株式に分散投資するインデックスファンドで、信託報酬は年0.00%。2026年11月17日に設定予定です。SBI証券
ただし、投資には元本割れの可能性があります。
「非課税だから」「信託報酬がゼロだから」という理由だけで始めるのではなく、
家計に無理のない金額で、長期的に続けられるか
を考えることが大切だと思います。
もちもち自身、これまでNISAを使って資産形成を続けてきました。
そして今は、自分の資産だけではなく、子ども達の将来のお金についても考えるようになりました。
こどもNISAが始まることで、家族でお金について考えるきっかけが増えるのは良いことだと思っています。
我が家でも、実際にこどもNISAをどうするのか、積立額はいくらにするのか、ゼロカンをどう考えるのかをこれから検討していきます。
実際に申し込んだら、その過程もこのブログで公開していきたいと思います。
30代会社員でも、できることから少しずつ。
これからも自分たちの資産形成を記録していきます。
関連記事
自分のNISAについて
→ 【資産公開】30代会社員の総資産1,198万円|投資額・保有銘柄・年間配当金を公開
3,000万円を目指す
→ 資産3,000万円への道|30代会社員が資産1,200万円から目指すリアルな資産形成記録
サイドFIRE
→ サイドFIREに必要な資産はいくら?目標設定とシミュレーション方法を解説
コメント