※本記事は2026年10月時点の公的情報をもとにした一般的な情報提供です。制度・税制は変更される可能性があります。最新情報は金融庁などの公式サイトでご確認ください。
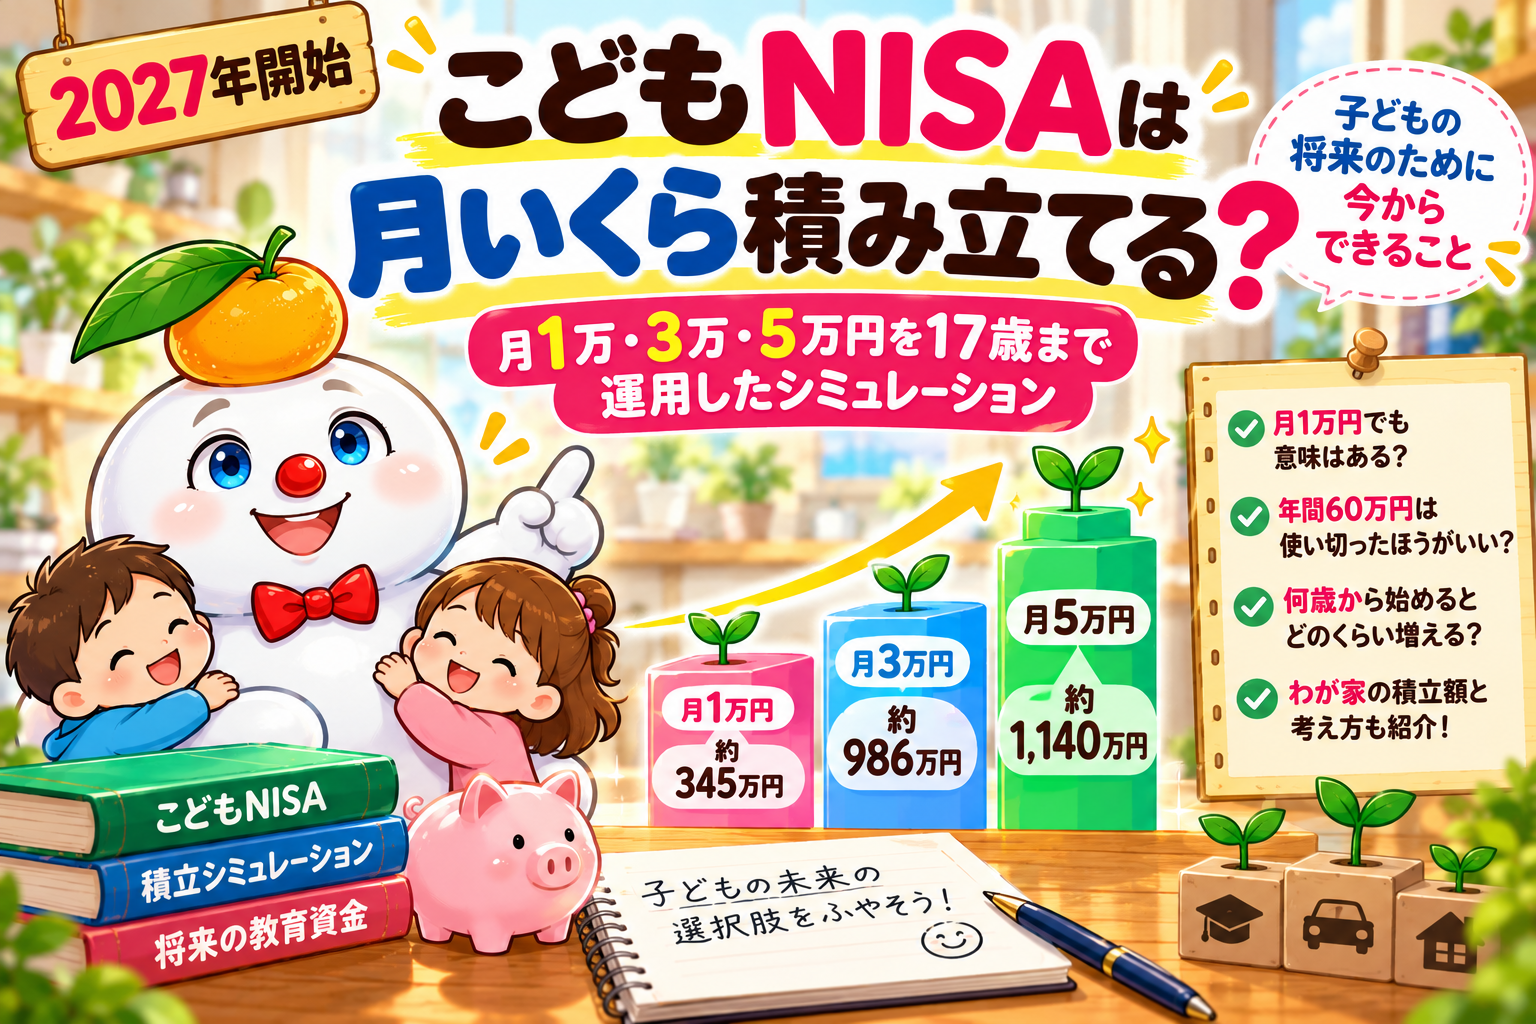
「こどもNISAは、毎月いくら積み立てればいいの?」
「月1万円でも意味はある?」
「年間投資枠の60万円は、使い切ったほうがいい?」
2027年1月に始まる予定のこどもNISAについて、こんな疑問を持っている人は多いと思います。
子どもの将来のために準備したくても、教育費、住宅ローン、毎月の生活費を考えると、いくら投資に回すかは悩みどころです。僕も4歳と2歳の子を持つ30代の会社員として、同じことで悩みました。
そこでこの記事では、毎月1万円〜5万円を0歳から17歳まで積み立てた場合に、どのくらいの資産になる可能性があるのかを、年率3%・5%・7%の3パターンで試算しました。最後に、わが家の積立額と、その考え方も紹介します。
先にお伝えしておくと、これは一定の利回りで運用できたと仮定した試算であり、将来の運用成果を保証するものではありません。 実際の運用では、元本割れする可能性もあります。
先に結論|積立額は「上限」ではなく「家計」から決める
- 年間投資枠60万円は月5万円に相当するが、上限まで使う必要はない
- 月3万円・4万円・5万円は、最終的に積み立てる元本はどれも600万円。違いは、積み切るまでの期間
- 積立額は、生活防衛資金、教育費、親自身の資産形成を確保したうえで、余裕資金の範囲で決める
- 大切なのは、金額の大きさより続けられること
この記事で分かること
- こどもNISAの積立額の考え方
- 月1万〜5万円を17歳まで運用した場合の試算
- 子どもの年齢が上がると、試算がどう変わるか
- 非課税のメリットはどのくらいか
- 積立額を決める前に確認したい4つのこと
- わが家(4歳・2歳)の積立額と考え方
こどもNISAの積立額は月いくらがいい?
こどもNISAの年間投資枠は60万円、非課税保有限度額は600万円となる予定です。年間投資枠60万円を12か月で割ると、毎月5万円に相当します。
ただし、毎月5万円がすべての家庭にとって最適とは限りません。月1万円なら年間12万円、月3万円なら年間36万円で、どちらも年間投資枠の範囲内です。
大切なのは、制度の上限を使い切ることではなく、家計に無理のない金額で、長期的に続けることです。
こどもNISAの基本的な制度概要
| 項目 | 内容 |
|---|---|
| 制度開始 | 2027年1月予定 |
| 対象年齢 | 0〜17歳 |
| 年間投資枠 | 60万円 |
| 非課税保有限度額 | 600万円 |
| 対象となる投資枠 | つみたて投資枠のみ |
| 非課税保有期間 | 無期限 |
| 金融機関の変更 | 未成年者は変更できない仕組み |
※制度の詳細や最新情報は、金融庁の公式ページでご確認ください。
参考:金融庁「NISAを知る」
▶ 関連記事:【実体験】SBI証券でこどもNISAを申し込んでみた|必要書類・払出し制限・変更不可の注意点
こどもNISAで17歳まで積み立てたらいくらになる?【シミュレーション】
ここからは、毎月の積立額によって、将来の資産額がどう変わるかを見ていきます。
全世界株式に分散投資する「オルカン」のような投資信託をイメージして、年率3%・5%・7%で運用できたと仮定します。ただし、実際に購入できる商品は、利用する証券会社と制度の最終的な対象商品で確認してください。株式市場は変動するので、一定の利回りで増え続けるわけではありません。
シミュレーションの条件
- 積立開始:0歳
- 積立期間:18年間(216か月)
- 積立額:毎月1万円・2万円・3万円・4万円・5万円
- 想定利回り:年率3%・5%・7%(実効年率を月利に換算して計算)
- 毎月末に積み立てる
- 投資元本が600万円(非課税保有限度額)に達したら、新たな積立は停止
- 積立停止後も、18歳になる直前まで運用を継続
- 手数料や税金などは考慮しない
※この記事では「17歳まで」を、**0歳から積立を始め、18歳になる直前まで運用すること(18年間)**として試算しています。実際の運用期間は、制度を利用し始める時点の年齢や誕生日、積立開始月によって異なります。
※積立のタイミング(月初・月末)や、年率の月利への換算方法によって、結果は少し変わります。他のサイトの試算と数字が違って見える場合は、この計算条件の違いが理由のことがあります。
こどもNISAの非課税保有限度額は、投資した元本(買付額)の上限として考えます。運用益で評価額が600万円を超えることはあります。
毎月の積立額別|17歳までの資産額
単位:万円(概算)
| 毎月の積立額 | 投資元本の合計 | 年率3% | 年率5% | 年率7% |
|---|---|---|---|---|
| 1万円 | 216万円 | 約285万円 | 約345万円 | 約421万円 |
| 2万円 | 432万円 | 約570万円 | 約691万円 | 約842万円 |
| 3万円 | 600万円 | 約806万円 | 約986万円 | 約1,213万円 |
| 4万円 | 600万円 | 約853万円 | 約1,079万円 | 約1,365万円 |
| 5万円 | 600万円 | 約883万円 | 約1,140万円 | 約1,469万円 |
※毎月末積立・実効年率を月利に換算した概算です。端数処理により、数値が多少異なる場合があります。将来の運用成果を保証するものではありません。
たとえば、毎月1万円を18年間積み立て、年率5%で運用できたと仮定すると、元本216万円が約345万円になる試算です。
月3万・4万・5万円は、元本はどれも600万円
この表で見落とされやすいのが、3万円・4万円・5万円の投資元本が、どれも600万円だという点です。非課税保有限度額の上限で、積立がそこで止まるためです。
| 毎月の積立額 | 元本600万円に到達する時期 |
|---|---|
| 3万円 | 200か月後(約16年8か月) |
| 4万円 | 150か月後(12年6か月) |
| 5万円 | 120か月後(10年) |
つまり、月5万円は「月3万円より多く投資している」のではなく、同じ600万円を、より早く積み切っているということです。早く積み切るほど運用期間が長くなるので、試算上は評価額が大きくなります(年率5%なら、3万円の約986万円に対し、5万円は約1,140万円)。
ただし、その差を得るために、月5万円という家計負担を10年間続ける必要があります。
月5万円を積み立てると、必ず有利なの?
試算上は評価額が大きくなりますが、毎月5万円は年間60万円の資金を投資に回すことです。教育費、住宅ローン、生活費を考えると、すべての家庭が無理なく続けられる金額とは限りません。
投資額が大きいほど将来の資産額が増える可能性はありますが、その分、今の家計への負担も大きくなります。将来の評価額だけで判断せず、無理なく続けられる金額を選ぶことが大切です。
何歳から始めるかで、試算はどう変わる?
上の表は0歳から始めた場合です。2027年の制度開始時点で、すでに子どもが5歳や10歳の場合、積立期間は短くなります。年率5%での試算は次のとおりです。
| 毎月の積立額 | 0歳から(18年) | 5歳から(13年) | 10歳から(8年) |
|---|---|---|---|
| 1万円 | 約345万円 | 約217万円 | 約117万円 |
| 3万円 | 約986万円 | 約652万円 | 約352万円 |
| 5万円 | 約1,140万円 | 約893万円 | 約586万円 |
※いずれも18歳になる直前まで運用した場合の概算。年率5%、毎月末積立、元本600万円で停止する条件です。
始める年齢が上がると、同じ積立額でも17歳時点の評価額は小さくなります。一方で、無理に積立額を増やして取り戻そうとするのではなく、今から続けられる金額で始めることが大切です。
非課税のメリットはどのくらい?
NISAを使わず、課税口座で運用すると、売却時に利益に対して税金(約20.315%)がかかります。年率5%の試算で、非課税のメリットを目安として示すと次のとおりです。
| 毎月の積立額 | 運用益(年率5%) | 課税口座なら、税額の目安 |
|---|---|---|
| 1万円 | 約129万円 | 約26万円 |
| 3万円 | 約386万円 | 約78万円 |
| 5万円 | 約540万円 | 約110万円 |
※運用益の全額に約20.315%の税率をかけ、18歳になる直前に全額を売却したと単純化した概算です。「必ずこれだけ得をする」という意味ではありません。実際の税額は、売却のタイミング、損益通算、分配金の扱いなどによって異なります。
こどもNISAの積立額を決める前に確認したい4つのこと
積立額は、次の順番で考えてみるのがおすすめです。
1.生活防衛資金を確保できているか
病気や失業、車の修理、住宅の修繕など、急な出費に備える現金が必要です。投資に回せる金額を考える前に、緊急時に使える資金を別に確保しておきましょう。
2.教育費が必要になる時期を考える
進学先や進路によって、必要な教育費は大きく変わります。まとまったお金が必要になる時期を想定しておきましょう。
ただし、こどもNISAには払出しの制限があります。必要な時期に自由に引き出せるとは限らないので、近い将来に使う予定のお金をすべて投資に回すのは避けたいところです。
3.住宅ローンや日々の生活費に無理がないか
子育て世帯は、食費、日用品、保育・教育関連費など、さまざまな支出があります。毎月5万円を積み立てるために、生活を過度に切り詰める必要はありません。
4.親自身のNISA・老後資金も確保できているか
子どもの将来を考えるのは大切ですが、親自身の老後資金や生活資金も必要です。子どもの資産形成を優先しすぎて、親の資産形成が不足すると、将来の家計負担が大きくなる可能性があります。
親自身のNISAの枠を使えているかも、あわせて確認しておきましょう。子どもの資産と親の資産を分けて考え、家庭全体で無理のない資金計画を立てることが重要です。
わが家なら、こどもNISAをどう考える?
わが家には、4歳と2歳の子どもがいます。
こどもNISAでは、現時点で**子ども1人あたり月2.5万円(2人で月5万円)**を積み立てる予定です。
この金額にした理由
僕自身のNISAの積立と、子ども2人分の積立を合わせて考えると、無理なく入金できる金額は、このあたりが上限だと判断しました。
金額を決めるときに見たもの
決め手にしたのは、収入と支出、そして月に無理なく使える金額です。住宅ローン、生活費、教育費に加えて、家族で出かける娯楽費も含めて考えました。投資のために、家族の時間を削りたくはなかったからです。
家計を見直して分かったこと
「複利の力を最大限に生かすために、無理のない範囲で、なるべく早く600万円の上限まで積み立てたい」。これが僕の考えです。
そのために、あらためて家計を見直し、必要のない支出がないかを、妻と話し合いました。この話し合いができたことが、今回の一番の収穫だったと感じています。
大学進学などは、まだ分からないことも多いです。それでも、将来かかりそうな学費について、ある程度のベースを把握できたことで、積立額に対する考え方が整理できました。
正直なところ、月2.5万円では600万円に届かない
ただ、シミュレーションをしてみると、現実も見えてきました。月2.5万円のままだと、18歳になる直前までに積み立てられる元本は次のとおりです。
| 子ども | 運用期間 | 月2.5万円での元本 | 評価額(年率3%) | 評価額(年率5%) | 評価額(年率7%) |
|---|---|---|---|---|---|
| 4歳 | 14年(168か月) | 420万円 | 約520万円 | 約601万円 | 約698万円 |
| 2歳 | 16年(192か月) | 480万円 | 約613万円 | 約726万円 | 約863万円 |
※2026年10月時点の年齢から毎月末に積み立てを始め、18歳になる直前まで運用した場合の概算です。実際の積立開始月や誕生日によって、期間は前後します。
つまり、月2.5万円のままでは、17歳(18歳になる直前)までに非課税保有限度額の600万円には届きません。600万円を積み切るには、4歳の子は月約3.6万円以上、2歳の子は月約3.2万円以上が必要な計算です。
だからこそ、今は無理のない2.5万円で始めて、収入や支出に余裕が出たときには、増額も選択肢にしたいと考えています。無理をして続かなくなるより、続けながら見直すほうが、結果的に長く運用できると考えているからです。
こどもNISAは、子どもの将来に向けた資産形成の選択肢の一つです。ただし、投資にはリスクがあり、将来の資産額が保証されているわけではありません。今回のシミュレーションも、積立額を考えるための参考として使ってください。
こどもNISAについてよくある質問
Q.毎月1万円からでも始める意味はありますか?
毎月1万円でも、長期で続けることで資産形成につながる可能性があります。今回の試算では、0歳から18年間、毎月1万円を積み立て、年率5%で運用できたと仮定すると、元本216万円が約345万円になりました。
ただし、実際の運用成果は変動します。少額でも、無理なく続けられることを重視しましょう。
Q.毎月5万円を積み立てないと損ですか?
必ずしもそうではありません。月5万円は年間投資枠60万円を使い切る金額ですが、上限まで使わなければ損をする制度ではありません。家計の状況に合わせて、月1万円や3万円など、無理なく続けられる金額を検討しましょう。
Q.子どもが2人以上いる場合は、どう考えればいい?
こどもNISAは、子ども1人ひとりに年間投資枠と非課税保有限度額があります。2人いれば、それぞれが利用できますが、家計から出ていく金額は、その分増えます。たとえば、2人に月3万円ずつなら、月6万円です。わが家のように1人あたり月2.5万円なら、2人で月5万円です。人数分の負担も含めて、家計全体で無理のない金額を考えましょう。
Q.運用がうまくいかず、元本割れしたらどうなりますか?
投資には元本割れのリスクがあり、運用成果は保証されていません。17歳時点で評価額が元本を下回る可能性もあります。払出しにも条件があるため、近いうちに使う予定のお金を投資に回すのは避けたほうがよいでしょう。
Q.途中で積立額を変更できますか?
積立額の変更手続きや設定条件は、利用する証券会社の案内で確認してください。制度上の年間投資枠や非課税保有限度額も踏まえて、無理のない資金計画を立てましょう。
Q.17歳になるまでに必要なお金を引き出せますか?
こどもNISAでは、未成年者の口座について、原則として払出しに制限があります。12歳以降は一定の要件を満たす場合に払出しができる仕組みですが、自由に引き出せるわけではありません。教育費などで使う予定のお金は、制度の条件を確認し、必要な時期に使える資金を別に確保することも検討しましょう。
参考:金融庁「NISAを知る」
Q.親から子どもへ投資資金を渡す場合、贈与税はかかりますか?
こどもNISAの非課税制度と、贈与税は別の仕組みです。親や祖父母から子どもへ資金を渡す場合は、贈与税の基礎控除や、実際に贈与が成立しているかなどを確認する必要があります。
詳しくは、こちらの記事で解説しています。
▶ 関連記事:こどもNISAで贈与税はかかる?親が投資資金を出すときの注意点
まとめ|こどもNISAは家計に合った金額で考えよう
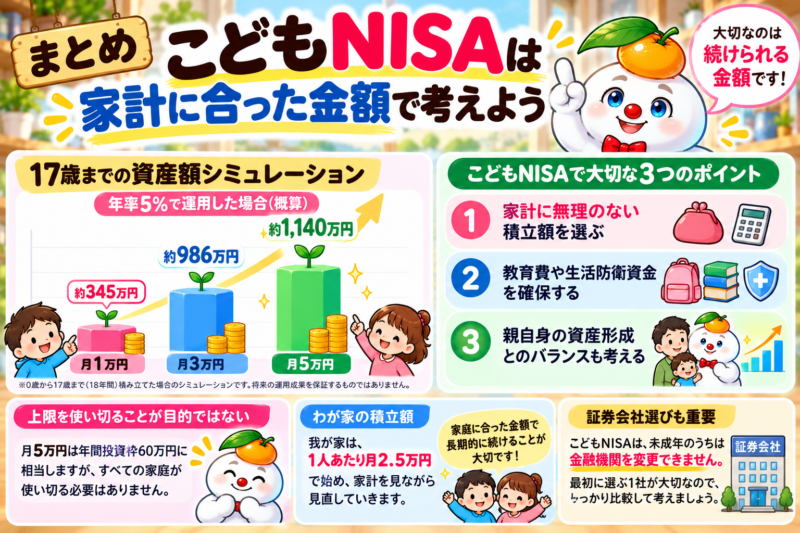
今回は、こどもNISAで毎月1万円〜5万円を積み立て、17歳まで運用した場合の資産額を試算しました。年率5%で運用できたと仮定すると、毎月1万円なら約345万円、毎月3万円なら約986万円、毎月5万円なら約1,140万円という結果になりました。
ただし、これは一定の利回りを仮定した計算で、将来の利益を保証するものではありません。
こどもNISAを活用するうえで大切なのは、次の3つです。
- 家計に無理のない積立額を選ぶ
- 教育費や生活防衛資金を確保する
- 親自身の資産形成とのバランスも考える
制度の上限を使い切ることが目的ではありません。わが家は、まず無理のない月2.5万円(1人あたり)で始め、家計を見ながら見直していきます。家庭に合った金額で、長期的に続けることが大切です。
なお、こどもNISAは未成年のうちは金融機関を変更できないとされています。最初に選ぶ証券会社が大切なので、迷っている方は、こちらも参考にしてください。
▶ 関連記事:【初心者向け】SBI証券と楽天証券を比較!NISAを始めるならどっち?両方使って感じた違い
あわせて読みたい記事
- 【実体験】SBI証券でこどもNISAを申し込んでみた|必要書類・払出し制限・変更不可の注意点
- 【2026年版】こどもNISAで贈与税はかかる?親が投資資金を出すときの注意点
- 【初心者向け】SBI証券と楽天証券を比較!NISAを始めるならどっち?両方使って感じた違い
※本記事は一般的な情報提供を目的としており、特定の金融商品への投資を推奨するものではありません。投資には元本割れのリスクがあります。制度や税制の最新情報は、金融庁・国税庁・利用する証券会社の公式情報をご確認ください。
情報確認日:【10/16 】
コメント