※本記事は2026年10月時点の公的情報をもとにした一般的な情報提供です。税制・制度は変更される可能性があり、個別の税務判断は国税庁・税務署・税理士にご確認ください。
「こどもNISAを始めたいけど、親が子どもの投資資金を出したら贈与税がかかるの?」
「年間110万円までなら、いくら渡しても大丈夫?」
「父親、母親、祖父母がそれぞれ出した場合はどうなる?」
子どもの将来のために資産形成を考えると、気になるのが贈与税です。
2027年1月から、0〜17歳もNISAのつみたて投資枠を使えるようになります。僕も30代の子育て会社員として、SBI証券でこどもNISAの申込み(事前受付)をしました。その中で「制度の仕組みと、お金の渡し方は別に考えないといけない」と気づきました。
この記事では、こどもNISAを検討している家庭向けに、親が子どもへ投資資金を渡すときの贈与税の基本と、注意したいポイントを整理します。
先に結論
- こどもNISAを使っても、贈与税が免除されるわけではない
- 暦年課税の基礎控除(年110万円)は、贈与する人ごとではなく、受け取る子どもごとに、その年の合計で考える
- 子ども名義の口座に入れただけで、必ず贈与として認められるとは限らない
- 毎年決まった額を渡す場合や、判断に迷う場合は、税務署や税理士に相談する
こどもNISAで贈与税はかかる?
こどもNISAの口座で運用することと、親から子どもへお金を渡すことは、分けて考える必要があります。
- NISA:投資で得た利益(売却益や分配金など)が非課税になる制度
- 贈与税:個人から財産をもらったときにかかる可能性のある税金
つまり、NISAを使っていても、親が子どもの投資資金を出すときの贈与税のルールがなくなるわけではありません。まずは「投資で得た利益の税金」と「お金を受け取るときの税金」を分けて理解しましょう。
「NISA枠60万円」と「贈与税110万円」は別の話
こどもNISAの年間投資枠は60万円、非課税保有限度額は600万円です。つみたて投資枠のみで、対象は長期・積立・分散投資に適した投資信託に限られます(詳細は後述)。
「60万円なら110万円以内だから安心」と考えたくなりますが、贈与税の110万円は、NISAの枠とは無関係に、子どもがその年に受け取った贈与の合計で見ます。
たとえば、親がNISA用に60万円を渡した年に、祖父母からもまとまった資金を受け取れば、合計は変わります。NISAの枠だけを見て判断しないようにしましょう。
贈与税の基礎控除は年間110万円
暦年課税では、1月1日から12月31日までの1年間に贈与で受け取った財産の合計をもとに、贈与税を計算します。基礎控除は年間110万円です。
重要なのは、110万円は贈与する人1人あたりではなく、受け取る人ごとに考えることです。
| その年に子どもが受け取った贈与 | 合計額 | 基礎控除110万円との差 |
|---|---|---|
| 父60万円+母30万円+祖父母20万円 | 110万円 | 0円 |
| 父60万円+母30万円+祖父母30万円 | 120万円 | 10万円 |
基礎控除を超えた場合は、超えた金額(基礎控除後の金額)に税率をかけて税額を計算します。親から未成年の子への贈与では、基礎控除後の金額が200万円以下の部分には10%の税率が使われます。上の例の120万円であれば、基礎控除後は10万円で、税額の目安は1万円です。
※単純化した暦年課税の例です。実際の税額や申告の要否は、贈与の状況や適用される制度によって異なります。税率の区分などは、国税庁の案内で必ず確認してください。
なお、「相続時精算課税」(累計2,500万円まで贈与税がかからない制度)は、受贈者が18歳以上であることが要件です。0〜17歳の子どもへの贈与には、この制度は使えません。
公式情報:国税庁「贈与税の計算と税率(暦年課税)」
親が子どもの投資資金を出すときの4つの注意点
1.子ども名義にしただけでは、贈与とは限らない
子ども名義の口座を作っても、名義だけで贈与かどうかは決まりません。贈与かどうかは、渡す側と受け取る側の意思や、実際の管理状況など、具体的な事情で判断されます。
たとえば、親が自分のお金を子ども名義の口座に入れているだけで、親自身の財産として管理・利用し続けている場合は注意が必要です。
子どものために資金を渡すなら、誰から誰へ、いつ、いくら渡したのかを整理し、実態に合った形で管理しましょう。ただし、記録を残せば必ず贈与として認められるという意味ではありません。迷う場合は、税務署や税理士に確認してください。
2.父母・祖父母からの贈与は「合計額」で見る
110万円の基礎控除は、父親だけ、祖父母だけと分けて見るのではなく、子どもがその年に受け取った贈与の合計額で確認します。
こどもNISAの資金とは別に、祖父母からまとまった資金援助を受ける場合なども、合計に含めて整理しておきましょう。贈与に当たるかどうかは個別の事情によるため、名目だけで判断せず、お金の実際の性質を確認することが大切です。
3.毎年決まった額を渡すときは特に注意
こどもNISAは積立投資を前提に考える家庭も多く、「毎年60万円を渡す」「毎月5万円を入金する」といった資金計画を立てることもあると思います。
毎年同じ金額を贈与すること自体が、直ちに贈与税の課税対象になるわけではありません。
国税庁は、毎年贈与契約を結び、それに基づいて毎年贈与が行われ、各年の贈与額が基礎控除110万円以下であれば、贈与税はかからず、申告も必要ないとしています。
一方、最初から「今後10年間、毎年60万円を渡す」と約束している場合は、その約束をした年に、10年分の給付を受ける権利を贈与されたものとして、贈与税がかかる場合があります。
ポイントは、各年の金額だけでなく、どんな約束で渡しているかです。金額が毎年110万円以下でも、約束の内容によって扱いが変わることがあります。
毎年・毎月の資金援助を予定している場合は、毎月の自動入金を設定するときも含めて、渡し方や約束の内容を整理しておきましょう。判断に迷う場合は、事前に税務署や税理士に相談することをおすすめします。
公式情報:国税庁「贈与税がかかる場合」関連Q&A(毎年、基礎控除額以下の贈与を受けた場合)
4.生活費・教育費と、投資資金は分けて考える
扶養義務者(親や祖父母)から受け取る生活費や教育費のうち、通常必要と認められるものは、一定の条件のもとで贈与税がかからない場合があります。
ただし、非課税となるのは、必要な都度、直接それらに充てる場合に限られます。将来のために貯蓄・投資する目的で渡したお金は、生活費・教育費の非課税の考え方をそのまま当てはめられません。投資に回す資金は、贈与税のルールで確認しましょう。
公式情報:国税庁「贈与税がかからない場合(タックスアンサー No.4405)」
こどもNISAの制度も確認しておこう
こどもNISAは、2027年1月から始まる予定の制度です。主なポイントは次のとおりです。
- 対象:0〜17歳の未成年者
- 年間投資枠:60万円(つみたて投資枠のみ)
- 非課税保有限度額:600万円
- 対象商品:金融庁の基準を満たした、長期の積立・分散投資に適した投資信託(現行のつみたて投資枠と同様のラインナップが想定されています)
- 個別株などは購入できません。実際に購入できる商品は、最新の対象商品リストで確認してください。
- 非課税保有期間:無期限
- 払出し:一定の条件のもとで、12歳以降は可能とされている
- 18歳未満のNISA口座は、金融機関の変更ができないとされている
払出しの条件や手続きの詳細は、金融庁や各証券会社の最新の案内で確認してください。
特に、金融機関を後から変更できないという点は、証券会社選びに直結します。最初に選ぶ1社を、慎重に比べておきましょう。
▶ 関連記事:SBI証券と楽天証券を比較!NISAを始めるならどっち?
▶ 関連記事:SBI証券でこどもNISAを申し込んでみた
公式情報:金融庁「NISAを知る」
贈与税について、家庭で整理しておきたいこと
こどもNISAを始める前に、次の点を家族で確認しておくと、資金の流れを把握しやすくなります。
- 投資資金を誰が出すのか
- 子どもがその年に受け取る贈与の合計はいくらか
- 毎年(毎月)決まった額を渡す予定があるか
- 資金を子どもの財産として、どう管理するのか
- 贈与の記録や入出金履歴を確認できるか
- 判断に迷う事情がある場合、税務署や税理士に相談しているか
これは、税金が必ずかからないようにするための形式的なチェックリストではありません。資金の実態を把握して、家族で認識をそろえるための確認項目です。
よくある質問
Q.こどもNISAに年間110万円まで入金すれば、必ず贈与税はかかりませんか?
一律には言い切れません。基礎控除は、子どもがその年に受け取った贈与の合計で考えます。ほかの贈与の有無や、実際に贈与が成立しているかも関係します。なお、こどもNISAの年間投資枠は60万円です。NISA口座への入金額だけで判断しないようにしましょう。
Q.毎年60万円ずつ渡し続けても大丈夫ですか?
毎年の贈与額が基礎控除110万円以下であっても、「今後○年間、毎年これだけ渡す」といった約束があると、扱いが変わる場合があります。くわしくは、上の「3.毎年決まった額を渡すときは特に注意」を確認し、判断に迷う場合は税務署や税理士に相談してください。
Q.父親と母親がそれぞれ110万円ずつ渡してもいいですか?
基礎控除は、原則として贈与者ごとではなく、受け取る子どもごとに考えます。父親から110万円、母親から110万円を受け取った場合、合計は220万円です。ほかに考慮すべき事情がなければ、基礎控除を超える110万円分について、贈与税の確認(申告の要否を含む)が必要になります。税額の目安は、10%の税率が適用される場合で約11万円ですが、実際の税額は個別の状況で異なります。
Q.祖父母が子どもの教育費を直接払う場合も、贈与税はかかりますか?
生活費や教育費として、必要な都度、直接充てるもので、通常必要と認められる範囲であれば、贈与税がかからない場合があります。ただし、渡されたお金を貯蓄や投資に回すと、その部分は別に考える必要があります。詳しくは、国税庁のタックスアンサーで確認してください。
Q.子どもの口座を親が管理していても問題ありませんか?
未成年の子どもの口座は、親権者が手続きする場面があります。ただし、口座名義だけで財産の帰属が決まるとは限らず、贈与の意思や資金の管理・利用状況など、実態が重要です。管理方法や税務上の扱いに不安がある場合は、税務署や税理士に相談してください。
Q.贈与税が心配なら、こどもNISAを使わないほうがいいですか?
一概にはいえません。大切なのは、NISAの制度と贈与税のルールを別々に理解し、家庭の資金計画に合う方法を選ぶことです。不安がある場合は、申込みや資金移動をする前に、公式情報や専門家に確認しましょう。
まとめ|NISAと贈与税は分けて考えよう
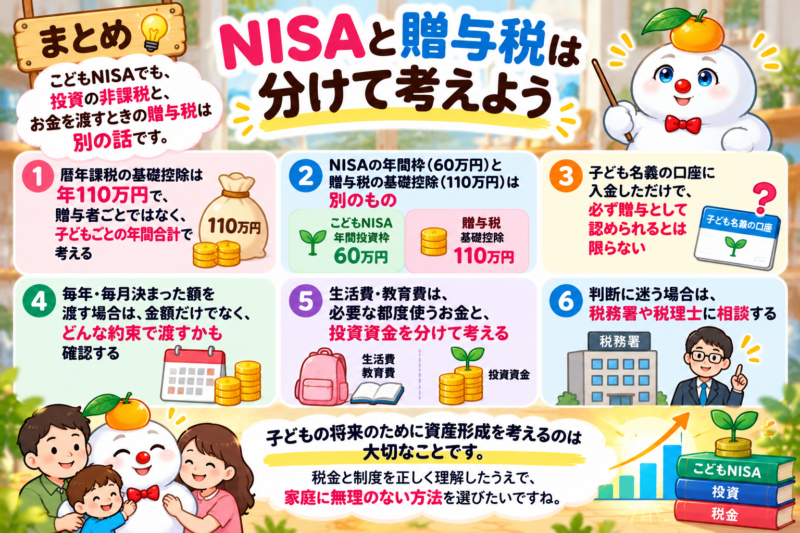
こどもNISAでも、投資の非課税と、お金を渡すときの贈与税は別の話です。
- 暦年課税の基礎控除は年110万円で、贈与者ごとではなく、子どもごとの年間合計で考える
- NISAの年間枠(60万円)と贈与税の基礎控除(110万円)は別のもの
- 子ども名義の口座に入金しただけで、必ず贈与として認められるとは限らない
- 毎年・毎月決まった額を渡す場合は、金額だけでなく、どんな約束で渡すかも確認する
- 生活費・教育費は、必要な都度使うお金と、投資資金を分けて考える
- 判断に迷う場合は、税務署や税理士に相談する
子どもの将来のために資産形成を考えるのは大切なことです。税金と制度を正しく理解したうえで、家庭に無理のない方法を選びたいですね。
参考リンク
- 国税庁「贈与税の計算と税率(暦年課税)」
- 国税庁「贈与税がかかる場合」関連Q&A(毎年、基礎控除額以下の贈与を受けた場合)
- 国税庁「贈与税がかからない場合」(タックスアンサー No.4405)
- 金融庁「NISAを知る」
情報確認日:【10/16】
※本記事は一般的な情報提供を目的としており、個別の税務・投資判断を助言するものではありません。最新の公的情報をご確認のうえ、必要に応じて税務署・税理士などにご相談ください。
コメント