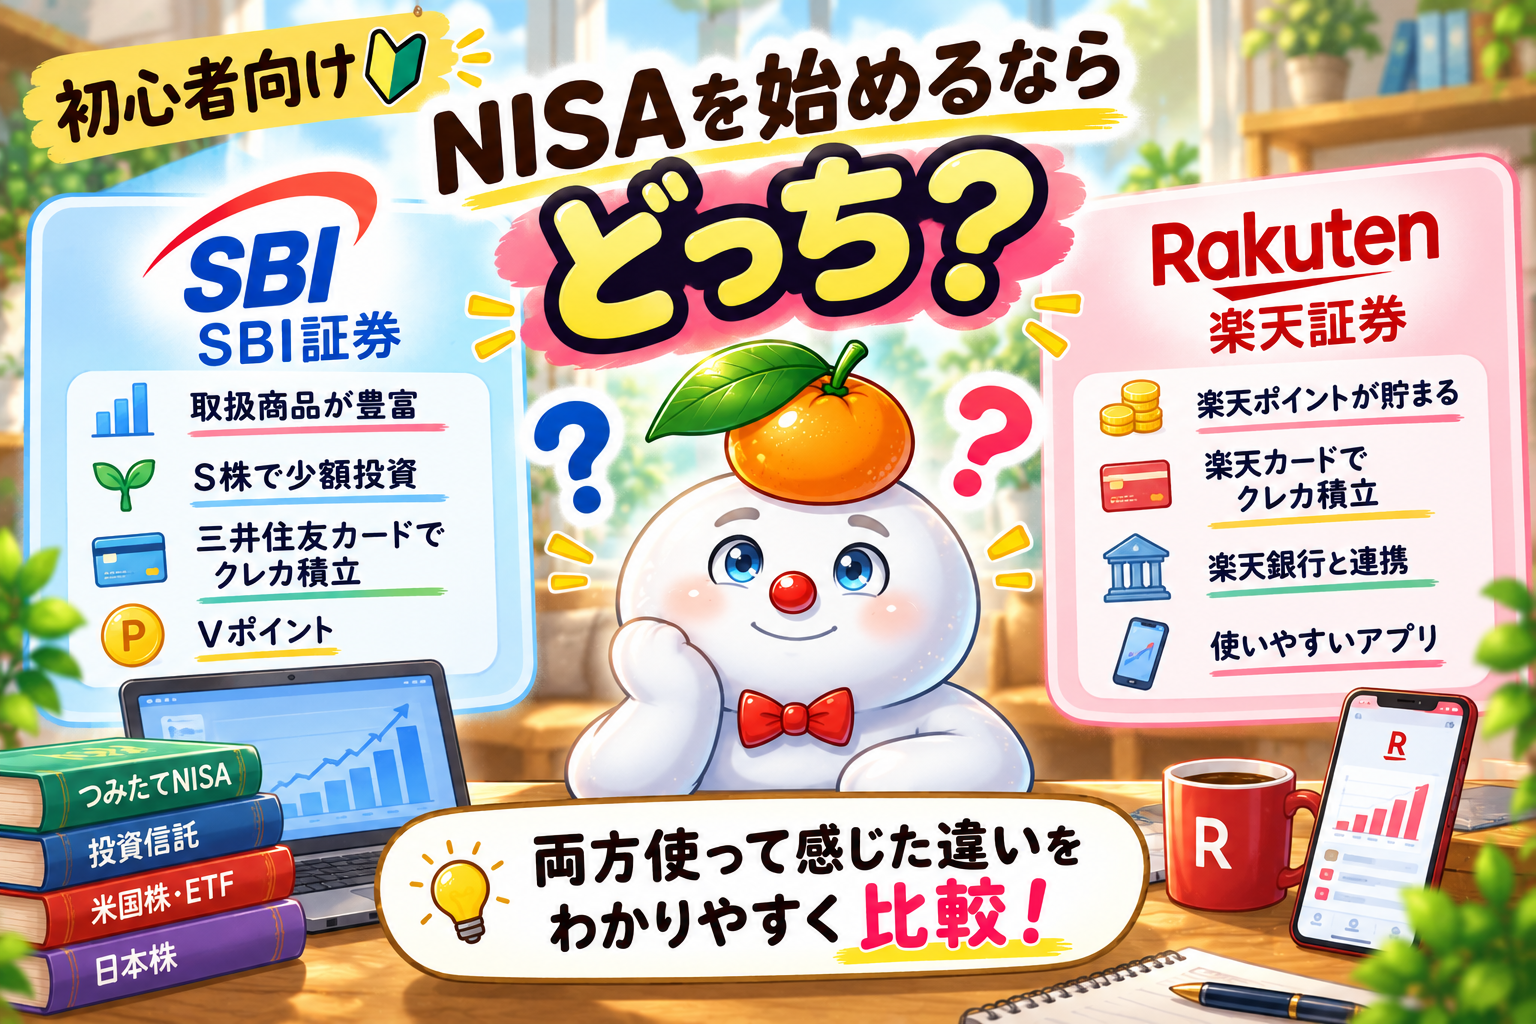
「NISAを始めたいけど、SBI証券と楽天証券のどっちにすればいい?」
「ネット証券って、初心者でも使いこなせる?」
「ポイントや手数料に違いはある?」
これから投資を始める人にとって、証券会社選びは最初の大きな悩みどころだと思います。
僕も最初からネット証券だったわけではありません。約6年前、NISAを始めたときはイオン銀行を使っていました。ただ、買いたい商品の選択肢が少なかったこと、手続きのたびに店舗へ行ったり電話で確認したりするのが面倒だったことから、楽天証券を開設。その後、SBI証券も開設して、NISA口座をSBI証券へ変更しました。
今は、SBI証券をメインにしつつ、楽天証券も使っています。
この記事では、両方を使っている30代会社員の立場から、SBI証券と楽天証券の違い、向いている人、NISAを始める前の注意点をまとめます。「こっちが絶対におすすめ」と決めつけるのではなく、自分に合う1社を選ぶための判断材料にしてください。
先に結論|迷ったら「今の生活」に近い方を選ぼう
SBI証券と楽天証券は、どちらも投資信託・国内株式・米国株式などを扱う主要ネット証券です。どちらかが全員にとって上、ということはありません。
そのうえで、迷っている人への僕なりの目安はこうです。
- 楽天カード・楽天ポイントなど、楽天のサービスを日常的に使っている → 楽天証券から検討
- NISAの積立に加えて、ETFや日本の個別株も買いたい → SBI証券から検討
- どちらも当てはまらない、決めきれない → 買いたい商品・スマホでの使いやすさ・普段使っている銀行やカードの3つで比べる
※これは僕の使い方と一般的な特徴にもとづく目安です。条件は変わることがあるので、申込前に公式サイトで確認してください。
そして、最初から2社とも開設する必要はありません。 僕も正直なところ、今の使い方ならSBI証券だけでも運用は続けられます。まずは自分に合う1社を選んで、無理なく続けられる環境を作ることが大切です。
SBI証券と楽天証券の比較表
| 比較項目 | SBI証券 | 楽天証券 |
|---|---|---|
| NISA | 対応 | 対応 |
| 投資信託 | 幅広い商品を取り扱い | 幅広い商品を取り扱い |
| 国内株式・ETF | 取扱あり | 取扱あり |
| 米国株式・ETF | 取扱あり | 取扱あり |
| 少額での国内株投資 | S株(単元未満株) | かぶミニ®、かぶピタッ®など |
| クレカ積立 | 三井住友カードなどに対応 | 楽天カードに対応 |
| 連携する銀行 | 住信SBIネット銀行など | 楽天銀行 |
| 手数料 | 取引手数料が無料となる取引あり | 取引手数料が無料となる取引あり |
| ポイント | Vポイントなど、対象・条件に応じた制度 | 楽天ポイントなど、対象・条件に応じた制度 |
| スマホの操作性(僕の感想) | 画面によっては操作しづらいと感じることも | 比較的使いやすいと感じる場面がある |
※取扱商品、手数料、クレカ積立の対象カード・上限・還元率、ポイント付与条件などは変更される場合があります。特にクレカ積立とポイントは条件の変更が多いので、必ず公式サイトで最新情報を確認してください。
この表だけで優劣は決まりません。自分が実際に使う機能を中心に比べるのがおすすめです。
NISAを始めるときに確認したい3つのこと
どちらもNISAに対応しています。2024年からのNISAには、つみたて投資枠と成長投資枠があり、年間投資枠はつみたて投資枠120万円・成長投資枠240万円(合計360万円)、非課税保有限度額は合計1,800万円(うち成長投資枠は1,200万円まで)です。制度の詳細は金融庁のNISA特設サイトで確認できます。
証券会社を選ぶときは、次の3つを見てみてください。
1.買いたい商品を取り扱っているか
僕はオルカンやS&P500などの投資信託に加えて、JEPQなどのETF、日本の個別株にも投資しています。投資信託の積立だけで十分な人もいれば、いずれ株やETFも買いたくなる人もいるはずです。今買いたい商品だけでなく、将来買いたくなりそうな商品も扱っているかを確認しておくと、あとから口座を変える手間が減ります。
同じ指数に連動する投資信託でも、信託報酬などの費用や運用方針は商品ごとに異なります。証券会社だけでなく、商品そのものの内容も確認しましょう。
2.「無料」の中身を確認する
NISA対象の取引で手数料が無料になるものがあっても、費用がすべてゼロとは限りません。
- 投資信託:信託報酬、商品によっては信託財産留保額
- 外国株式・ETF:為替に関するコスト
- 単元未満株:スプレッド(売買価格に反映される差額)
「手数料無料」だけで決めず、実際に買う商品にかかる費用を見ておきましょう。
少額から日本株を買える「S株」(SBI証券)や「かぶミニ®」「かぶピタッ®」(楽天証券)は、対象銘柄や注文方法、約定のタイミングなどが同じではありません。買いたい銘柄が対象か、自分の注文スタイルに合うかを確認してください。
3.ポイントは「おまけ」として考える
SBI証券はVポイントなど、楽天証券は楽天ポイントなど、各社でポイントのサービスがあります。ただし、付与率や対象のカード・サービス、達成条件は異なり、変更されることもあります。
ポイントのために余計な出費やサービス契約が増えては本末転倒です。ポイントは補助的なメリットと考え、投資方針と商品内容を優先しましょう。
実際に両方使って感じた違い
ここからは僕の個人的な感想です。利用環境や画面の変更で感じ方は変わるので、参考程度に読んでください。
SBI証券は、僕のメイン口座
現在、SBI証券ではこの3つをしています。
- NISAでの投資信託の積立
- ETFの購入
- 日本の個別株の購入
積立だけでなく、いろいろな商品を自分で選んで運用したいので、今の僕の投資スタイルに合っています。
一方で、スマホから使うと、画面によってはパソコン向けの表示のようになり、操作しづらいと感じることがあります。スマホでの使いやすさを重視する人は、口座を開く前に画面やアプリの仕様を確認しておくとよいと思います。
楽天証券は、昔から積み立てた投資信託を持ち続けている
楽天証券では、以前から特定口座で積み立ててきた投資信託を保有し、一部商品の積立も続けています。
正直に言うと、今の使い方ならSBI証券だけでも十分だと感じています。それでも楽天証券を使い続けているのは、以前から積み立ててきた投資信託があり、現在は含み益が出ている商品もあるからです。
課税口座で利益が出ている商品を売却すると、原則として利益に対して税金がかかります。そのため、口座をまとめることだけを目的に、急いで売却する必要はないと考えています。
もちろん、税金だけで保有継続を決めるわけではありません。今後も保有したい商品か、資産全体のバランスに合っているかなども考えながら、現在は保有を続けています。
楽天証券のスマホ操作は、僕には比較的使いやすいと感じる場面があります。ただ、操作性は個人差が大きいので、実際の画面で確かめてみてください。
口座は最初から2つ持たなくていい
僕のように、過去から持っている商品がある場合は、複数の証券会社を使い続けることもあります。でも、これから始める人が最初から2社開設する必要はありません。口座が増えると、資産状況や取引履歴を別々に確認する手間も増えます。
まず使いやすい1社で始めて、必要を感じたら口座を増やす。 それで十分です。
SBI証券が向いている人・楽天証券が向いている人
SBI証券が向いている人
- NISAの積立だけでなく、ETFや日本の個別株も買いたい人
- 少額から国内株式を買えるサービスを使いたい人
- 三井住友カードやVポイントなど、SBI証券と相性のよいサービスを使っている人
- 投資に必要な商品や機能を、1か所にまとめて管理したい人
楽天証券が向いている人
- 楽天カード、楽天銀行など、楽天のサービスを日常的に使っている人
- 楽天ポイントを投資に活用したい人
- 投資信託の積立を中心に運用したい人
- 楽天証券の画面やアプリの操作性が自分に合っている人
どちらにもメリットがあります。ポイントや知名度だけで決めず、自分が使う機能で選びましょう。
NISA口座の金融機関を変えるときの注意点
すでにNISA口座を持っていて、別の金融機関へ変更したい場合は、タイミングに注意が必要です。
NISA口座の金融機関は、年単位で変更できます。ただし、変更前の金融機関のNISA口座で、その年分の買付けがすでに行われている場合は、その年分について変更できないことがあります。受付期間などもあるので、実際に変更するときは最新の案内を確認してください。
また、金融機関を変更しても、変更前のNISA口座で持っている商品を、そのまま変更先のNISA口座へ移すことはできません。変更前の口座で保有を続けることはできますが、変更後に新しく買う商品とは管理が分かれます。
NISA口座の金融機関変更と、特定口座などで持っている投資信託の移管・売却は別の話です。ここは特に勘違いしやすいところなので、注意してください。
詳しくは金融庁のNISAよくある質問をご確認ください。
これからNISAを始める人の、口座選びの手順
- 投資方針を決める:投資信託の積立が中心か、ETFや個別株も買いたいか
- 買いたい商品を確認する:取り扱いとNISAの対象かどうか
- 費用を確認する:売買手数料だけでなく、信託報酬・為替コスト・スプレッドも
- 使いやすさを比べる:スマホ操作、積立設定、資産の見やすさ
- 無理のない金額で始める:生活費や緊急時の備えを確保したうえで、続けられる金額から
投資は、証券会社を選んだら終わりではありません。生活に無理のない範囲で、長期・積立・分散を意識しながら続けることが大切です。投資には元本割れのリスクがあります。余裕資金で行い、自分が理解できる商品を選びましょう。
まとめ|自分の生活と投資スタイルに合う1社を選ぼう
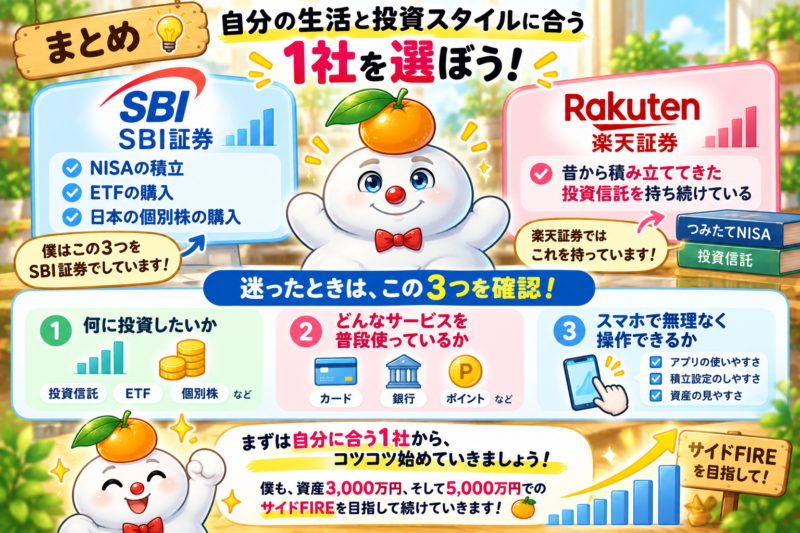
SBI証券と楽天証券は、どちらもNISAを始めるときに比べたいネット証券です。僕はNISA積立・ETF・日本の個別株をSBI証券で、昔から積み立ててきた投資信託を楽天証券で持っています。
両方を使ってみて感じるのは、必ずしも複数の口座を持つ必要はないということです。迷ったときは、次の3つを確認してみてください。
- 何に投資したいか
- どんなサービス(カード・銀行・ポイント)を普段使っているか
- スマホで無理なく操作できるか
まずは自分に合う1社から、コツコツ始めていきましょう。僕も、資産3,000万円、そして5,000万円でのサイドFIREを目指して続けていきます。
公式サイト
あわせて読みたい
参考リンク
- 金融庁「NISAを知る」
- 金融庁「NISAのよくある質問」
- 楽天証券「手数料」
- SBI証券|手数料:公式サイトで手数料を確認
- SBI証券|NISAのご注意事項::公式サイトでNISAの注意事項を確認
情報確認日:【10/ 14】
※本記事は一般的な情報と筆者の利用経験をもとにした情報提供を目的としており、特定の金融商品や証券会社の利用を推奨するものではありません。投資には元本割れのリスクがあります。最新の制度・商品・手数料条件は公式情報でご確認のうえ、ご自身の判断でご利用ください。
コメント