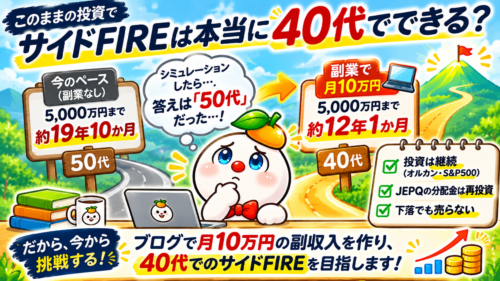
「このまま投資を続けて、本当に40代でサイドFIREできるのだろうか?」
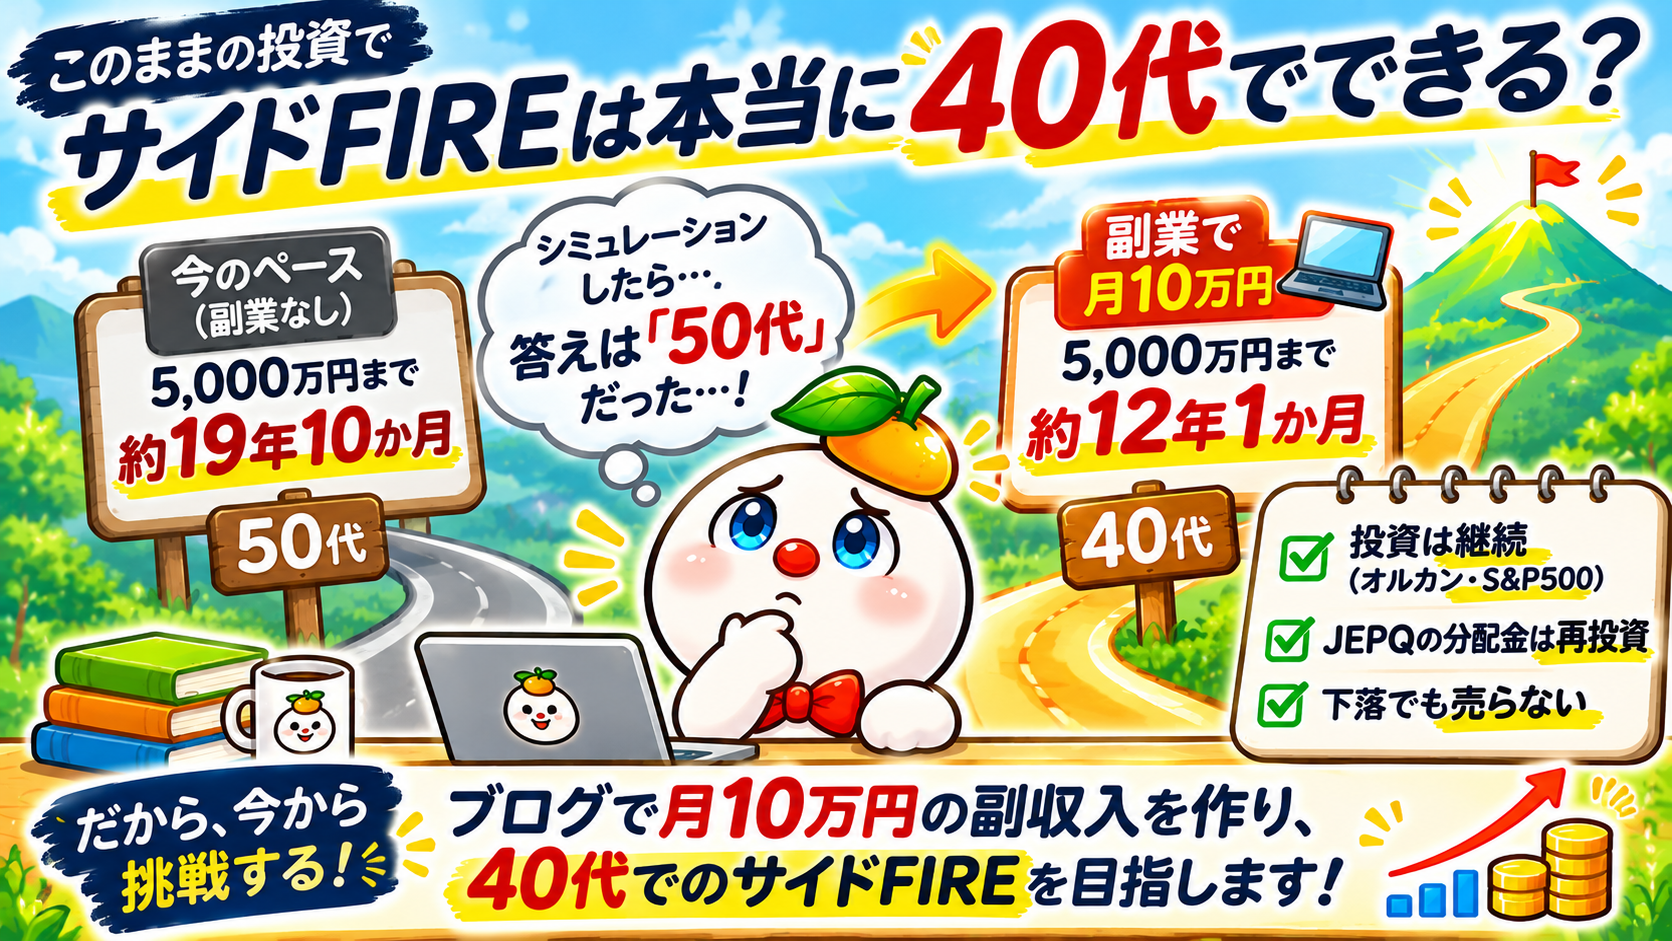
自分の資産と毎月の投資額でシミュレーションしてみたところ、答えは「50代」でした。
今の投資ペースのままだと、目標の5,000万円に届くのは約19年10か月後。30代半ばの僕は、そのころ50代になっています。
そこで、新しい挑戦を始めることにしました。ブログを副業として育て、月10万円の副収入を作ることです。
現在の副業収入は0円。まだ成果は何も出ていません。だからこそ、ここから先の過程をすべて公開していきます。
はじめましての方に向けて、簡単に自己紹介します。僕は30代半ばの普通の会社員で、妻と2人の子どもがいます。投資歴は約6年。オルカン・S&P500・JEPQなどを中心に資産形成を続けています。
この記事では、なぜ50代になるのか、なぜ副業に挑戦するのか、そしてこれから何をするのかを、実際の数字で公開します。
1. 今の投資ペースでは、5,000万円に届くのは50代
まずは、現在の資産状況と目標を整理します。
| 項目 | 現在の状況 |
|---|---|
| 総資産 | 約1,198万円 |
| うち投資資産 | 約1,146万円 |
| 毎月の投資額 | 約6万円+α |
| 年間配当・分配金の見込み | 約42万円(税引前) |
| 中間目標 | 3,000万円 |
| 最終目標 | 5,000万円でサイドFIRE |
※資産額は2026年9月の資産公開時点、配当・分配金の見込みは2026年11月時点の数字です。
毎月の投資の内訳は、給与から5万円です。オルカンに3万円、米国株のインデックスファンドに2万円(S&P500と全米株式に1万円ずつ)を積み立てています。
それに加えて、JEPQから受け取った分配金などで、最低でも月1株のJEPQを買い増しています。
ただし、今回のシミュレーションでは、給与からの5万円だけを毎月の積立額として計算します。分配金による買い増しは、年5%の運用リターン(分配金込み)にすでに含まれているからです。積立額にも足してしまうと、同じお金を二重に数えることになります。
5,000万円までのシミュレーション
計算の前提は次のとおりです。
- 起点:投資資産 約1,146万円(現金は含めない)
- 毎月の積立額:5万円(給与からの投資・毎月末に積み立て)
- 想定利回り:年5%(分配金の再投資を含むトータルリターン)
- 税金・手数料・物価変動は考慮しない
この条件で計算すると、5,000万円に届くまで約19年10か月かかります。
もちろん、投資を続ければ資産は目標に近づいていきます。でも、僕が目指しているのは、40代のうちに家族との時間や働き方の自由を増やすことです。今のペースでは、その時期に間に合いません。
※X(旧Twitter)の宣言投稿では、総資産1,198万円・毎月6万円で「約18年」「約11年」と概算していました。この記事では、現金を除いた投資資産約1,146万円を起点にし、分配金の二重計上を避けるため積立額を給与からの5万円にして計算し直しています。そのため、期間はそれぞれ1〜2年ほど長くなっています。
2. 利回りを追いかけるより、入金力を高めたい
資産形成のスピードを上げる方法は、大きく分けて2つです。
- 運用利回りを高める
- 毎月の投資額を増やす
まず、毎月5万円のまま、利回りだけを変えた場合を比べました。
| 想定利回り(年) | 5,000万円までの期間 |
|---|---|
| 3% | 約26年11か月 |
| 5% | 約19年10か月 |
| 7% | 約15年9か月 |
※投資資産約1,146万円、毎月5万円の積立を前提とした概算です。
年7%で回っても、まだ約15年9か月かかります。しかも、将来の利回りは自分では決められません。高い利回りを求めてリスクを取りすぎれば、資産が大きく減る可能性もあります。僕は、今の投資方針を変えるつもりはありません。
そこで注目したのが、毎月の投資額です。
副業収入を投資に回した場合
利回りは年5%のままにして、副業から投資に回す額を増やした場合を計算しました。
| 副業から追加する投資額 | 毎月の合計投資額 | 3,000万円まで | 5,000万円まで |
|---|---|---|---|
| 0円(現状) | 5万円 | 約11年10か月 | 約19年10か月 |
| 1万円 | 6万円 | 約11年 | 約18年7か月 |
| 3万円 | 8万円 | 約9年8か月 | 約16年7か月 |
| 5万円 | 10万円 | 約8年7か月 | 約14年11か月 |
| 10万円 | 15万円 | 約6年8か月 | 約12年1か月 |
※「副業から追加する投資額」は、副業の売上ではありません。税金や経費を差し引いたあとに、実際に投資へ回せる金額です。
副業から毎月10万円を投資に回せれば、5,000万円までの期間は約12年1か月。今のペースより約7年9か月短くなり、計算上は40代のうちに届きます。年7%という高い利回りを期待するより、約3年8か月も早い計算です。
もちろん、これは毎月安定して副業収入を得られた場合の試算です。実際には収入が増減しますし、税金や経費もかかります。簡単に実現できる数字ではありません。
それでも、入金額は自分の行動で変えられます。ここが、利回りとの一番の違いです。
3. 節約だけでは限界がある。だから副業に挑戦する
投資額を増やすには、支出を減らすか、収入を増やすかのどちらかです。
これまで僕も、家計を見直してきました。
- サブスクリプションの整理
- スマホ・通信費の見直し
- 外食の回数を減らす
- 必要のない買い物を控える
サブスクと通信費の見直しだけでも、毎月約4,000円、年間で約48,000円の支出を減らせました。
節約は資産形成に欠かせません。ただ、子どもが2人いる我が家では、これから教育費も増えていきます。生活防衛資金も、まだ目標額に届いていません。投資額を増やすために家族の暮らしを削るのは、僕の考える資産形成とは違います。
そこで、これからは支出を減らすだけでなく、収入を増やすことに挑戦します。
副業にブログを選んだ理由
挑戦する副業は、このブログです。理由は3つあります。
① これまでの経験を活かせる
約6年間の投資経験や、資産公開・家計管理・NISAなどの記録を、すでに発信してきました。自分の経験を記事にすることが、同じように資産形成に取り組む人の役に立つと考えています。
② 本業や家族との時間と両立しやすい
ブログなら、仕事のあとや休日など、生活に合わせて少しずつ作業を進められます。
③ すでにブログとXの土台がある
Xのフォロワーは1,637人を超えました。楽天証券・楽天カード・楽天市場のアフィリエイト提携も承認され、収益化の準備が少しずつ整ってきています。
ただし、正直に書いておきます。現在、ブログの収益は0円です。Google AdSenseは不承認でした。副業として成功したわけでは、まったくありません。
だからこそ、収益化までの過程も、失敗も、改善したことも、隠さず公開していきます。
4. 副業月10万円までのロードマップ
最初から月10万円を達成できるとは思っていません。まずは1円を稼ぐところから、5つの段階で進めます。
| 段階 | 副業から投資に回す額 | 目指す状態 | 5,000万円までの短縮効果 |
|---|---|---|---|
| STEP1 | 初めての1円 | 自分の力で収益を生み出す | ―(稼げることの証明) |
| STEP2 | 月1万円 | 収益化の仕組みを作る | 約1年3か月 |
| STEP3 | 月3万円 | 継続的に収益を得る | 約3年3か月 |
| STEP4 | 月5万円 | 収益源と記事を育てる | 約4年11か月 |
| STEP5 | 月10万円 | 副業を家計の柱のひとつにする | 約7年9か月 |
最終目標は月10万円ですが、まずは月1万円を目指します。そのために、次のことに取り組みます。
- 読者の悩みを解決する記事を増やす
- 実体験を活かした記事を充実させる
- 検索から読まれる記事を育てる
- Xからブログへの導線を強化する
- 読者に本当に役立つサービスだけを紹介する
- Search Consoleやアクセス解析の数字を見て改善する
記事数を増やすことより、読者の役に立ち、結果として収益にもつながるブログを目指します。
副業収入の使い道
副業で得たお金は、資産形成のために使います。ただし、生活防衛資金がまだ目標に届いていないので、最初から全額を投資には回しません。
- 生活防衛資金が目標に届くまで:手取りの3割程度を現金で確保し、残りの7割を投資に回す
- 生活防衛資金が目標に届いたあと:手取りの全額を投資に回す
3割は、生活防衛資金を着実に積み増しながら、投資のペースも落とさないための目安です。家計の状況に応じて毎月見直します。
毎月の報告では、実際に投資へ回した金額も公開します。
5. 副業の挑戦と資産の推移を毎月公開します
この挑戦は、収益が0円の月も、アクセスが伸びない月も含めて、毎月公開します。記録するのは次の数字です。
| 公開する数字 | 確認すること |
|---|---|
| 総資産・投資資産 | 資産がどれくらい増えたか |
| 5,000万円の達成率 | 目標までの進捗 |
| 配当金・分配金 | 実際に受け取った金額と見込み |
| ブログ収益・経費 | 手元にいくら残ったか |
| 投資に回した副業収入 | 計画どおりに入金力が上がっているか |
| ブログのPV・検索流入 | 読者が増えているか |
| 作業時間・改善内容 | 何に取り組み、何を改善したか |
うまくいったことだけでなく、失敗したことも書きます。収益だけでなく作業時間や経費も記録して、本当に続けられる取り組みなのかを検証していきます。
「普通の会社員が、ブログで副収入を作り、資産形成を加速できるのか?」
その答えを、自分の数字で確かめていきます。
6. まとめ|40代でのサイドFIREを目指して、今できることを始める
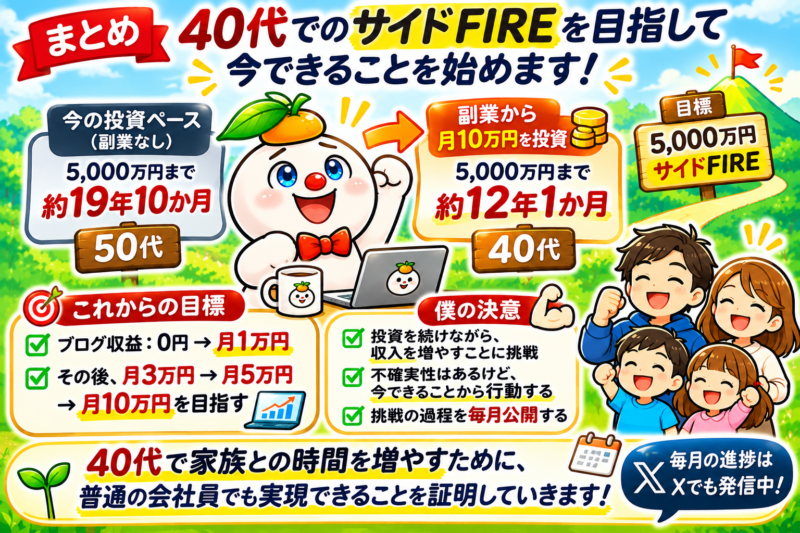
今の投資ペースのままでは、5,000万円に届くのは50代です。だからこれからは、投資だけでなく、収入を増やすことにも挑戦します。
- 投資資産約1,146万円・給与から毎月5万円の積立では、5,000万円まで約19年10か月
- 副業から月10万円を投資に回せれば、計算上は約12年1か月まで縮まる
- 現在のブログ収益は0円。月1万円、3万円、5万円、そして10万円を目指す
計画どおりに進むとは限りません。投資にも副業にも、不確実性があります。それでも、何も変えずに過ごすより、今できることから行動します。
40代で家族との時間を増やすために。そして、普通の会社員でも自分の力で収入を増やし、資産形成を進められると証明するために。
毎月の進捗はXでも発信しています。これからの挑戦を、見守ってもらえたら嬉しいです。
注意事項
この記事のシミュレーションは、投資資産約1,146万円・毎月5万円の積立・年5%の運用(分配金込み)を仮定した概算です。実際の運用成果は市場環境によって変動し、元本割れする可能性もあります。
副業収入についても、将来の収益や達成時期を保証するものではありません。特定の投資や副業を勧めるものでもありません。
副業を始める際は、勤務先の就業規則を確認してください。収入が発生した場合は、確定申告など税務上の取り扱いも確認が必要です。


コメント