※本記事は、筆者自身の投資経験をもとにした情報提供です。投資には元本割れのリスクがあります。投資判断は、ご自身の家計状況やリスク許容度に応じて行ってください。
「子どもがいる家庭でも、投資にお金を回せるの?」
「住宅ローンや生活費を払いながら、毎月いくら投資すればいいの?」
「投資を続けたいけれど、節約ばかりの生活にはしたくない……」
こんな悩みを持っている方もいるのではないでしょうか。
子育て世帯は、生活費に加えて、住宅ローンや車の維持費、子どもの教育費など、さまざまな支出があります。将来のために資産形成をしたくても、無理に投資額を増やすのは簡単ではありません。
僕も、妻と子ども2人がいる30代の会社員です。住宅ローンや車の維持費など、家族で生活するためのお金を考えながら、資産形成に取り組んでいます。
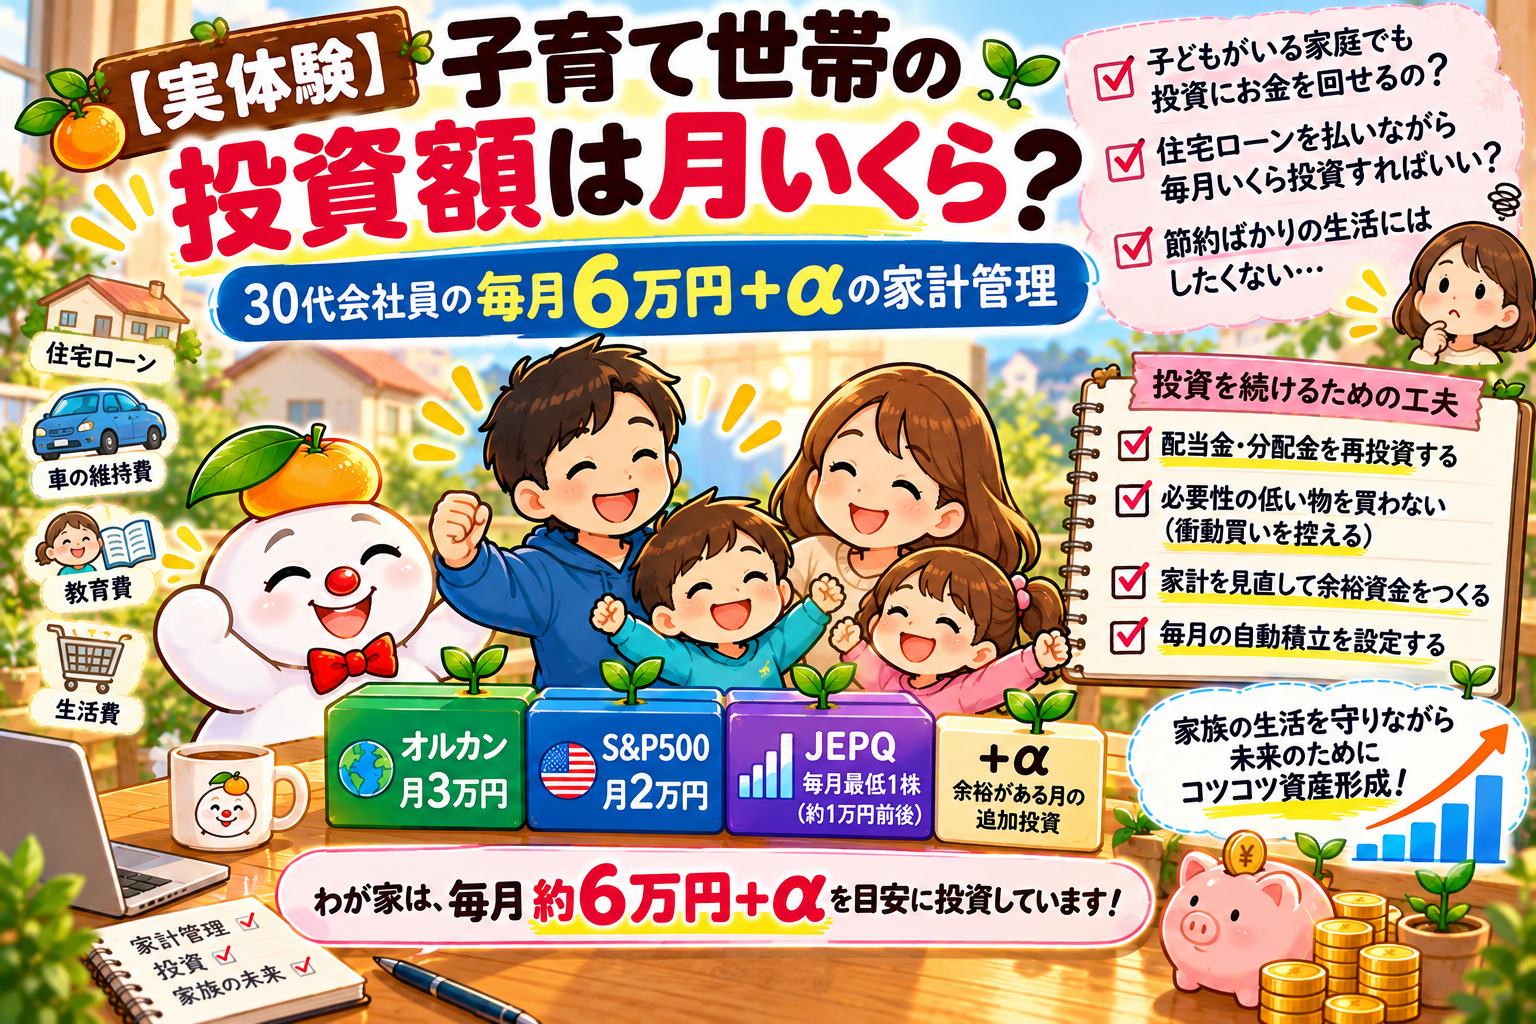
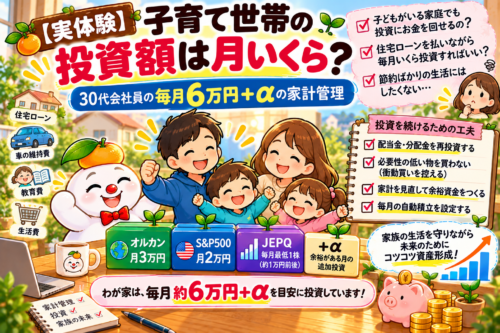
現在は、給与からオルカンに月3万円、S&P500に月2万円を積み立て、受け取った分配金や配当金でJEPQを毎月最低1株購入する方針です。合わせて、毎月6万円+αを目安に投資しています。
この記事では、僕の投資額と、その資金を続けるために意識していること、そして読者が自分の投資額を決めるための考え方を紹介します。
先に結論|投資額に正解はない。家計を確認してから決める
- わが家の基本の投資額は、毎月約6万円(給与から5万円+JEPQの購入約1万円)。「+α」は、余裕がある月の追加投資。ただし、これは僕の家庭の数字で、他の家庭の正解ではない
- 投資額は、先に決めるのではなく、家計を確認して、余裕資金から決める
- 投資の資金は、我慢ではなく、必要な支出は守りつつ、なくても困らない支出を見直すことで確保する
この記事でわかること
- 子育て世帯である僕の毎月の投資額と内訳
- 毎月の投資額を決める考え方(計算式)
- 分配金・配当金を再投資する理由と、気をつけたいこと
- 必要性の低い物や衝動買いを控える工夫
- 貯金と投資のバランスの考え方
1.子育て世帯の投資額は月いくら?わが家の投資額を公開
わが家の毎月の投資額
| 投資先 | 毎月の投資額・購入方針 | お金の出どころ |
|---|---|---|
| オルカン | 30,000円 | 給与(自動積立) |
| S&P500 | 20,000円 | 給与(自動積立) |
| JEPQ | 毎月最低1株(約1万円前後。購入時の価格で変動) | 受け取った分配金・配当金(自分で購入) |
| +α | 余裕がある月の追加投資 | 家計の余裕資金 |
| 合計 | 基本の約6万円+α | 給与から5万円+JEPQの購入 約1万円 |
オルカンとS&P500は、給与から月5万円を自動で積み立てています。JEPQは、受け取った分配金や配当金を使って、毎月最低1株を購入する方針です。
JEPQは米国ETFなので、購入時の株価や為替によって、日本円での購入額が変わります。月1万円前後や、毎月6万円+αは、あくまで目安です。
「+α」は、毎月必ず投資する固定の金額ではありません。家計簿アプリで支出を確認して、生活費や近い将来の支出、手元の現金に余裕がある月に追加する投資です。
生活防衛資金が目安に届いていないため、現金に余裕がない月は、+αの追加投資を見送り、現金の確保を優先します。
つまり、家計(給与)から出ている投資額は月5万円で、JEPQの購入は、分配金や配当金の再投資、という内訳です。
投資している口座
- オルカン:新NISAのつみたて投資枠(SBI証券)と、特定口座(楽天証券)
- S&P500:特定口座(楽天証券)
- JEPQ:特定口座(SBI証券)
楽天証券では、以前からオルカンとS&P500を特定口座で積み立てていました。その後、SBI証券を開設したのを機に、NISA口座をイオン銀行からSBI証券へ移し、SBI証券ではオルカンをNISAで積み立て始めました。
※特定口座で運用している分は、分配金・配当金や売却益に税金がかかります。JEPQの分配金の税金については、「3.①」で説明します。
投資口座をこれから開設する方は、SBI証券と楽天証券の違いも比較してみてください。特にこどもNISAは、未成年のうちは金融機関を変更できないとされているため、最初の1社選びが大切です。
▶ 関連記事:【初心者向け】SBI証券と楽天証券を比較!NISAを始めるならどっち?両方使って感じた違い
子ども名義の投資とは別の話
ここで紹介している投資は、自分名義のものです。
こどもNISAは、2027年1月に始まる予定の制度です。制度の最新情報は、金融庁「NISAを知る」で確認してください。
こちらは制度の話とは別に、わが家の予定として、こどもNISAの開始後は、この投資とは別に、1人あたり月2.5万円(2人で月5万円)を積み立てる予定です。家計全体のバランスを見ながら、金額は見直していきます。
こどもNISAの申し込みについては、こちらの記事にまとめています。
▶ 関連記事:【実体験】SBI証券でこどもNISAを申し込んでみた|必要書類・払出し制限・変更不可の注意点
子育て世帯でも投資を続けるために
子どもがいる家庭では、投資だけを優先するわけにはいきません。食費や生活費に加えて、子どもの成長に伴う支出、車の修理、家のメンテナンスなど、まとまったお金が必要になることもあります。
だから僕は、投資額を増やすことだけを目標にせず、今の生活を守りながら続けられる範囲で資産形成に取り組むことを大切にしています。
2.投資額の決め方|家計を確認してから、余裕資金を計算する
「みんなはいくら投資しているの?」と気になりますが、他の家庭の金額は、そのままは参考になりません。収入も、住居費も、家族構成も、貯蓄額も違うからです。
投資額は、先に決めるのではなく、家計を確認してから、次の計算で決めましょう。
手取り収入 − 生活費 − 近い将来に使うお金・教育費などの積立 − 生活防衛資金の不足分 = 投資を検討できる余裕資金
| 整理する項目 | 内容 | メモ |
|---|---|---|
| ① 毎月の手取り収入 | 給与から税金・社会保険料を引いた金額 | |
| ② 毎月の生活費 | 家賃・住宅ローン、食費、光熱費、通信費、車、保険、娯楽費など | |
| ③ 近い将来に使うお金・教育費の積立 | 数年以内に使う予定のお金、教育費の積立 | |
| ④ 生活防衛資金の不足分 | 目安の金額に対して、現金が足りない分(毎月の積み増しに分ける) | |
| ⑤ 投資を検討できる余裕資金 | ①−②−③−④ | 無理なく続けられる金額を、ここから決める |
ポイントは、②の生活費を「推測」ではなく、実際の数字で把握することです。家計簿アプリや、クレジットカードの明細などを見ながら、まずは3か月分を整理してみてください。
僕が夫婦でやったこと
最近、あらためて家計を見直して、必要のない支出がないかを、妻と話し合いました。その中で、将来かかりそうな学費について、ある程度のベースも把握できました。投資に回せる金額を考えるうえで、この整理が土台になっています。
僕の場合、毎月の手取りや固定費に、大きな変動はありません。変動があるのは、娯楽費などの突然の出費です。そのため、家計簿アプリを見ながら、「+α」の金額を決めています。
あらかじめ生活防衛資金の目安額を計算しておき、近い将来に使うお金がなく、現金にも余裕がある月は、投資に回す額を増やしています。
3.毎月の投資資金を確保するために、僕が意識していること
僕が資産形成を続けるために、意識していることは、主に次の4つです。
- 受け取った分配金・配当金を再投資する
- 必要性の低い物を買わず、衝動買いを控える
- 妻と、家計の状況を共有する
- 毎月の自動積立を設定する
どれも、大きな成果を一度に出すためではなく、長く続けるための取り組みです。
① 受け取った分配金・配当金を再投資する
僕は、株式やETFなどから受け取った配当金・分配金を、基本的に再投資する方針です。具体的には、入金された分配金や配当金で、JEPQを購入しています。
受け取ったお金は、何かに使いたくなることもあります。でも、資産形成を進めている今は、次の投資に活用したいと考えています。
▶ 関連記事:【資産公開】30代会社員の総資産1,198万円|投資額・保有銘柄・年間配当金を公開【2026年9月】
ただし、分配金や配当金は、必ず受け取れるものではありません。特にJEPQは、オプションを活用して分配金を得ることを目指すETFで、分配金は毎月変動し、保証されません。過去の分配金や利回りが、将来も続くとは限りません。
また、株価が下落すれば、評価額が減る可能性があります。株価が大きく上昇する局面では、値上がり益が限定される可能性もあります。仕組みや費用は、商品の公式情報で確認してください。
分配金や配当金の金額だけを見て投資判断をするのではなく、投資先の特徴やリスクも理解することが大切です。
JEPQの分配金にかかる税金
米国ETFのJEPQの分配金は、米国で課税(源泉徴収)されたうえで、日本でも課税されるのが一般的です。確定申告で「外国税額控除」を使うと、二重課税を調整できる場合があります。実際の税額や手続きは、人によって異なるため、証券会社や国税庁の案内で確認してください。
▶ SBI証券「外国株式の配当金は、外国税額控除の適用を受けられますか?」
② 必要性の低い物を買わず、衝動買いを控える
もうひとつ意識しているのが、必要性の低い物を買わないことです。
買い物をしていると、「今だけ安いから」「なんとなく欲しいから」「あれば便利そうだから」と感じることがあります。欲しい物を買うこと自体が悪いわけではありません。ただ、買ったあとにあまり使わなかったり、なくても困らなかったりする物もあります。
僕は、投資に回すお金を確保するためにも、必要性の低い物の購入を控えるようにしています。
ただし、何でも我慢するわけではありません。家族との時間、子どもの経験、日々の生活に必要な支出まで削ってしまうと、資産形成を続けること自体が苦しくなります。
必要な支出は大切にしながら、なくても困らない支出を見直す。 これが、僕の節約の考え方です。
③ 妻と、家計の状況を共有する
家計の見直しは、一人で抱え込むより、家族で状況を共有するほうが、納得して続けやすいと感じています。投資額も、夫婦の認識をそろえておくと、無理のない金額を決めやすくなります。
④ 毎月の自動積立を設定する
投資は、お金が残ったらやるのではなく、先に積み立てるようにしています。毎月の自動積立を設定しておくと、「今月はやめておこう」と迷うことが減って、続けやすくなります。
オルカンとS&P500は自動積立です。一方、JEPQは自動積立ではなく、毎月、分配金や配当金が入金されたあとに、自分で購入しています。これはあくまで僕のやり方で、すべての人に当てはまる最適解ではありません。
4.支出の見直し|僕が実際にやったこと
僕が実際に見直したのは、次の支出です。
- サブスク:月約2,000円
- 通信費:月約2,000円
- 外食の頻度:月4回→月2回
サブスクと通信費だけで、月約4,000円(年間で約4万8,000円)の見直しです。大きな金額ではありませんが、固定費の見直しは、一度すれば続けられるのが、よいところだと感じています。
外食を減らした分の金額は、1回あたりの費用が家庭によって違うため、ここでは計算に含めていません。
衝動買いを控えるための4つの工夫
ここでは、読者の方が取り入れやすい工夫も、あわせて紹介します。自分に合う方法から、試してみてください。
① 買う前に「本当に必要か」を考える
何か買いたくなったときは、すぐ購入せず、次の点を考えてみましょう。
- 今、本当に必要な物なのか
- 家に似た物や、代わりになる物はないか
- 買ったあと、どのくらい使う予定か
- 今月の家計に無理はないか
② すぐ買わず、時間を置いて判断する
急ぎで必要な物でなければ、翌日や数日後に、もう一度考えてみましょう。時間が経っても必要だと思えるなら、予算を確認したうえで、購入を検討できます。時間が経つと、欲しい気持ちが落ち着くこともあります。
すべてを我慢するのではなく、納得して買うための時間をつくるのがポイントです。
③ 安さだけで購入を決めない
1万円の商品が20%割引なら、2,000円安く買えます。でも、そもそも必要のない商品なら、買わなければ1万円の支出そのものを避けられます。割引率だけでなく、買う必要があるかどうかを考えましょう。
④ 浮いたお金の使い道を決めておく
支出を見直してお金が残ったら、使い道を決めておく方法もあります。生活防衛資金が足りないなら貯金へ、現金を確保できているなら、無理のない範囲で投資へ。節約で浮いたお金を、すべて投資に回す必要はありません。
5.貯金と投資、どちらを優先するべき?
子育て世帯が資産形成を考えるとき、投資と同じくらい大切なのが、現金の確保です。
投資を増やせば、将来の資産形成につながる可能性があります。でも、急な出費のときに現金が足りないと、保有している資産を、不利なタイミングで売ることになりかねません。
生活防衛資金を確保する
生活防衛資金とは、収入の減少や急な支出に備えて、確保しておくお金です。必要な金額は、毎月の生活費、働き方、家族構成、住宅ローンの有無などによって変わります。
子どもがいる家庭では、教育費、医療費、車や住宅の修繕費なども考えたいところです。一般的には、生活費の数か月分を目安にする方法がありますが、家庭によって必要な額は違います。
僕の場合は、生活費の6か月分を目安に考えていますが、現時点では、そこまでは確保できていません。生活防衛資金は、投資と並行して、見直しながら整えていきたいと考えています。
近い将来に使うお金は慎重に考える
数年以内に使う予定がある教育費や住宅関連費用は、投資に回す前に、必要な金額と時期を確認しておきたいお金です。投資商品は値下がりすることがあり、必要な時期に元本が減っているかもしれません。
近い将来に使うお金と、長期で運用できるお金を、分けて考えることが大切です。
投資額は、状況に応じて見直してよい
投資額は、収入や支出、家族の状況に応じて見直しても問題ありません。一時的に減らしても、それだけで資産形成に失敗したことにはなりません。家族の生活を守りながら、長く続けられる仕組みをつくることが大切です。
6.わが家が資産形成を続けるために大切にしていること
資産を増やすことだけを目的にしない
僕は、将来のサイドFIREを目指しており、資産3,000万円を、ひとつの目標にしています。でも、目標のために家族の生活を犠牲にしては、本来の目的から離れてしまいます。今の生活と将来の安心を両立できるように、無理のない範囲で続けたいと考えています。
▶ 関連記事:【資産3,000万円への道】30代会社員が1,198万円から3,000万円を目指す具体的な方法
節約だけでなく、収入を増やすことも考える
生活に必要な支出を削り続けるには、限界があります。長期的に資産形成を進めるには、支出の管理だけでなく、収入を増やすことも選択肢になります。
僕自身も、本業の収入だけで大きく資産を増やすのは簡単ではないと考えていて、ブログなどの副業を育てていくことにも取り組んでいます。
他の家庭と比較しすぎない
SNSでは、毎月の投資額や資産額を公開している人を見かけます。参考になる一方で、収入や家族構成、貯蓄額は人それぞれです。他の人が月10万円を投資しているからといって、自分も同じ金額にする必要はありません。
7.子育て世帯の投資に関するよくある質問
Q1.子育て世帯は毎月いくら投資すればよいですか?
一律の正解はありません。収入、生活費、住宅ローン、教育費の予定、貯蓄額などで、適切な額は変わります。まず毎月の収支を把握して、生活防衛資金や近い将来に使うお金を確保したうえで、無理なく続けられる金額を考えましょう。具体的な整理の仕方は、「2.投資額の決め方」の計算式を参考にしてください。特定の金額を、すべての家庭におすすめするものではありません。
Q2.毎月1万円からでも資産形成はできますか?
少額からでも、長期的な資産形成を始めることは可能です。大切なのは、最初から大きな金額を投資することではなく、家計に無理のない金額で続けることです。ただし、将来の運用成果は保証されず、投資額、運用期間、価格変動によって結果は異なります。
Q3.分配金・配当金は使わずに再投資したほうがよいですか?
使い道は、家計や投資目的によって異なります。長期的な資産形成を重視するなら、再投資する方法があります。一方、生活費に回す必要があるなら、無理に再投資しなくても構いません。分配金や配当金は変動し、保証されません。価格変動や減配などのリスクもあります。
Q4.住宅ローンがあっても投資をしてよいですか?
住宅ローンがあるだけで、投資ができないわけではありません。ただし、ローンの金利や返済額、家計の余裕、手元の現金などを確認する必要があります。返済や生活費に支障が出ないよう、資金計画を立てましょう。繰上返済と投資のどちらを優先するかは、金利や税制上の条件などによっても変わります。
Q5.貯金を全部投資に回してもよいですか?
全部を投資に回すのは、避けたほうがよいと考えています。生活防衛資金や、近い将来に使うお金は、投資とは別に確保しておきたいお金です。投資商品は値下がりすることがあり、必要なときに売ると、元本が減った状態で現金にすることになりかねません。必要な金額は家庭によって違うため、自分の家計とリスク許容度に合わせて考えましょう。
Q6.節約で浮いたお金は、すべて投資に回すべきですか?
すべてを投資に回す必要はありません。生活防衛資金や、近い将来に必要なお金が足りないなら、まず現金の確保を優先しましょう。家計に余裕があり、長期間使う予定のない資金について、リスクを理解したうえで投資を検討してください。
Q7.投資額は、夫婦でどう話し合えばよいですか?
お互いの収入と支出、貯蓄の状況を共有して、「余裕資金はいくらか」「いつまでにいくら必要か」を、同じ数字で見ることから始めるのがおすすめです。投資の知識に差があっても、まずは家計の全体像をそろえると、話が進めやすくなります。
8.まとめ|家族の生活を守りながら資産形成を続けよう
今回は、子育て世帯である僕の投資額と、続けるために意識していることを紹介しました。
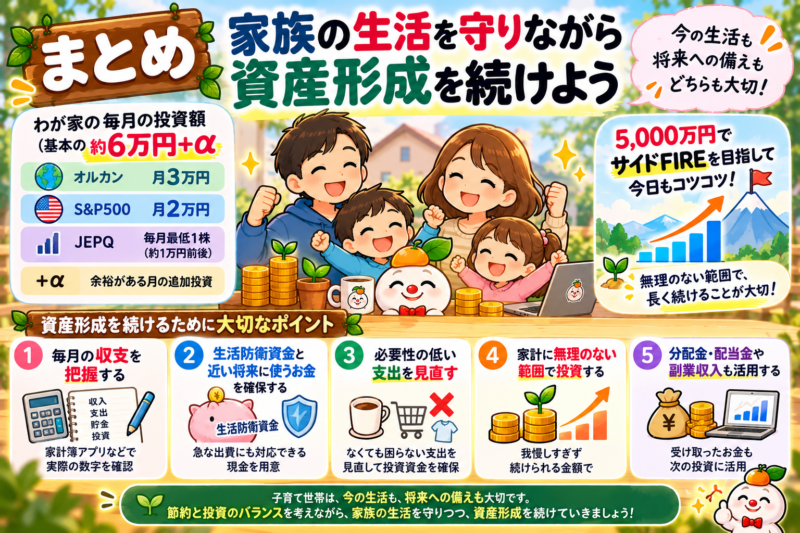
現在の投資方針は、給与からオルカンに月3万円、S&P500に月2万円を積み立て、受け取った分配金や配当金でJEPQを毎月最低1株購入するというものです。合わせて、毎月約6万円+αを目安に投資しています。
大切なのは、何でも我慢することでも、他の家庭と同じ金額を投資することでもありません。
- 毎月の収支を、実際の数字で把握する
- 生活防衛資金と、近い将来に使うお金を確保する
- 必要性の低い支出を見直す
- 家計に無理のない範囲で投資する
- 分配金・配当金や副業収入も活用しながら、長期的な資産形成を目指す
子育て世帯は、今の生活も、将来への備えも大切です。だからこそ、節約と投資のバランスを考えながら、家族の生活を守りつつ、資産形成を続けていきたいと思います。僕自身も、サイドFIREという目標に向けて、無理のない範囲で取り組んでいきます。
関連記事
- 【資産公開】30代会社員の総資産1,198万円|投資額・保有銘柄・年間配当金を公開【2026年9月】
- 【資産3,000万円への道】30代会社員が1,198万円から3,000万円を目指す具体的な方法
- 【初心者向け】SBI証券と楽天証券を比較!NISAを始めるならどっち?両方使って感じた違い
- 【実体験】SBI証券でこどもNISAを申し込んでみた|必要書類・払出し制限・変更不可の注意点
※本記事は一般的な情報提供を目的としたもので、特定の金融商品への投資を推奨するものではありません。投資には元本割れのリスクがあります。投資判断はご自身の責任で行ってください。


コメント